
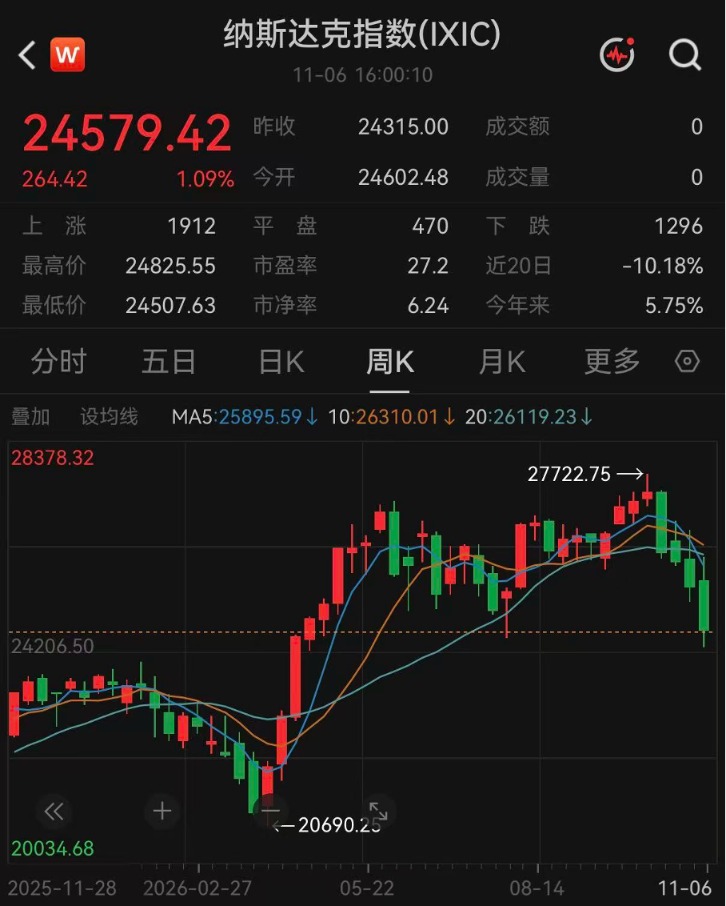
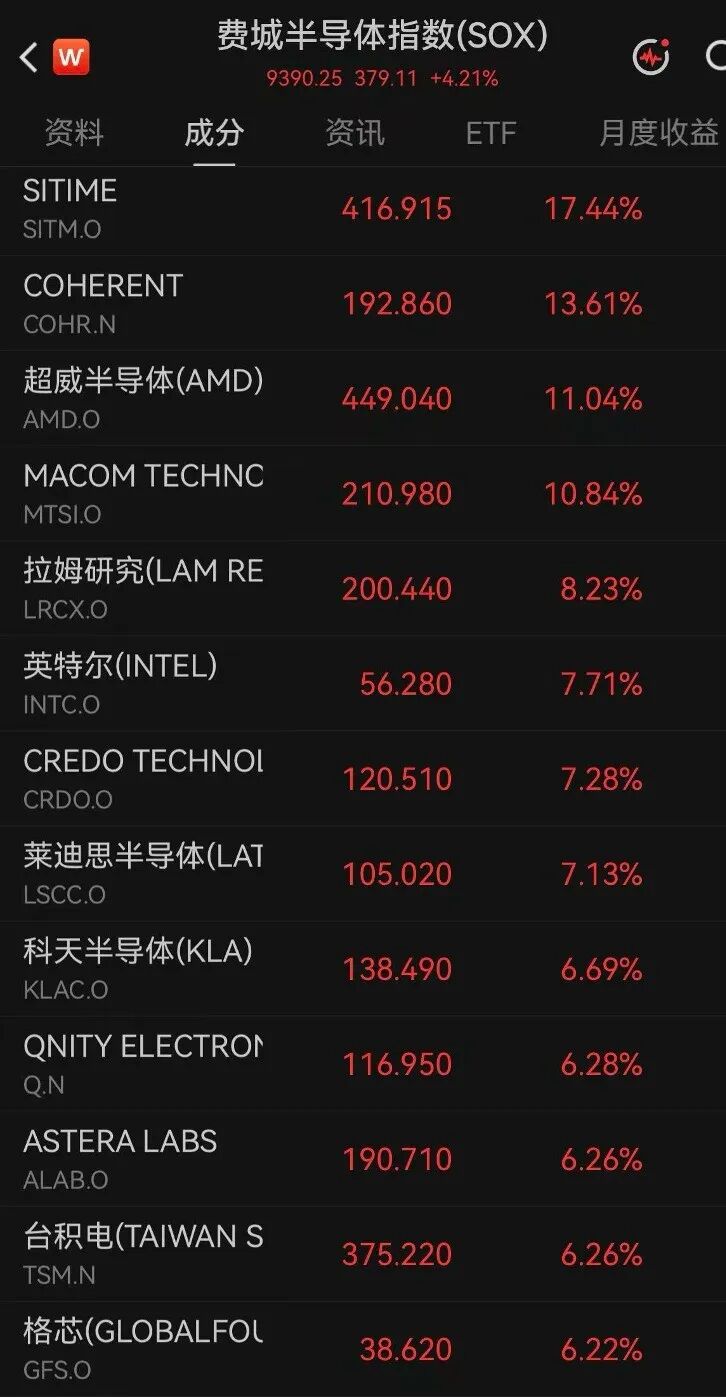
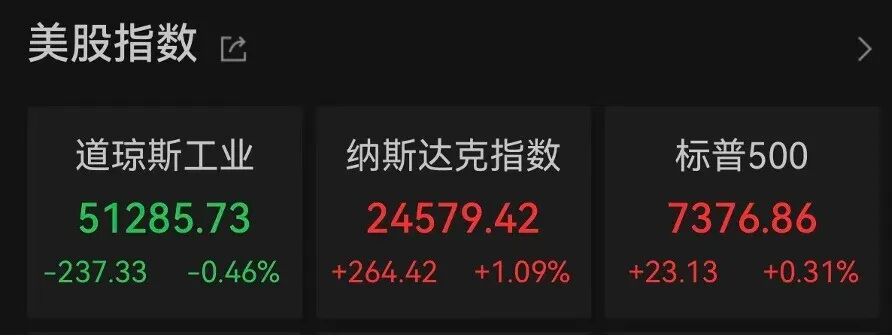
当地时间11月6日,英伟达、超威半导体等美股芯片龙头股集体反弹,带动纳斯达克综合指数收涨1.09%。
不过,受本周前半周大幅下跌拖累,纳指周涨幅仍走出连续第四周下跌,人工智能资产的价值重估仍在继续。
费城半导体指数涨4.21%,前一交易日曾大跌12.25%。
企业层面,英伟达已接洽阿波罗全球管理公司,计划改造现有电信楼宇,搭建覆盖20个州的小型数据中心网络,避开新建审批。
不过,产业链调整信号并未消失。当地时间6日,有报道称,微软正逐步终止从甲骨文租用人工智能算力,因相关硬件搭载英伟达老一代芯片,不符其技术规格,属于重新评估云合作、提升回报的举措。此前一天,中期选举结果落地,民主党控制参众两院后释放强监管信号,市场担忧数据中心建设放缓,叠加资本开支预期下修,引发科技股集中抛售。
宏观层面,美国劳工统计局数据显示,10月新增非农就业16.5万人,远超预期,失业率降至4.1%。旧金山联储主席戴利表示,预计仍需进一步加息,市场对美联储12月加息的押注升至78%。
对于后市,中金公司认为,美股本轮大跌更多是监管担忧被情绪放大,民主党在参议院的席位优势不足以推动联邦监管法案通过;短期数据中心建设或改变硬件需求斜率,但不改长期景气趋势。MRB合伙公司则指出,人工智能相关股票的震荡远未结束,投资者开始质疑对远期盈利的过高估计。
Wind数据显示,本周,道指跌0.94%,纳指跌3.37%,标普500指数跌2.68%。
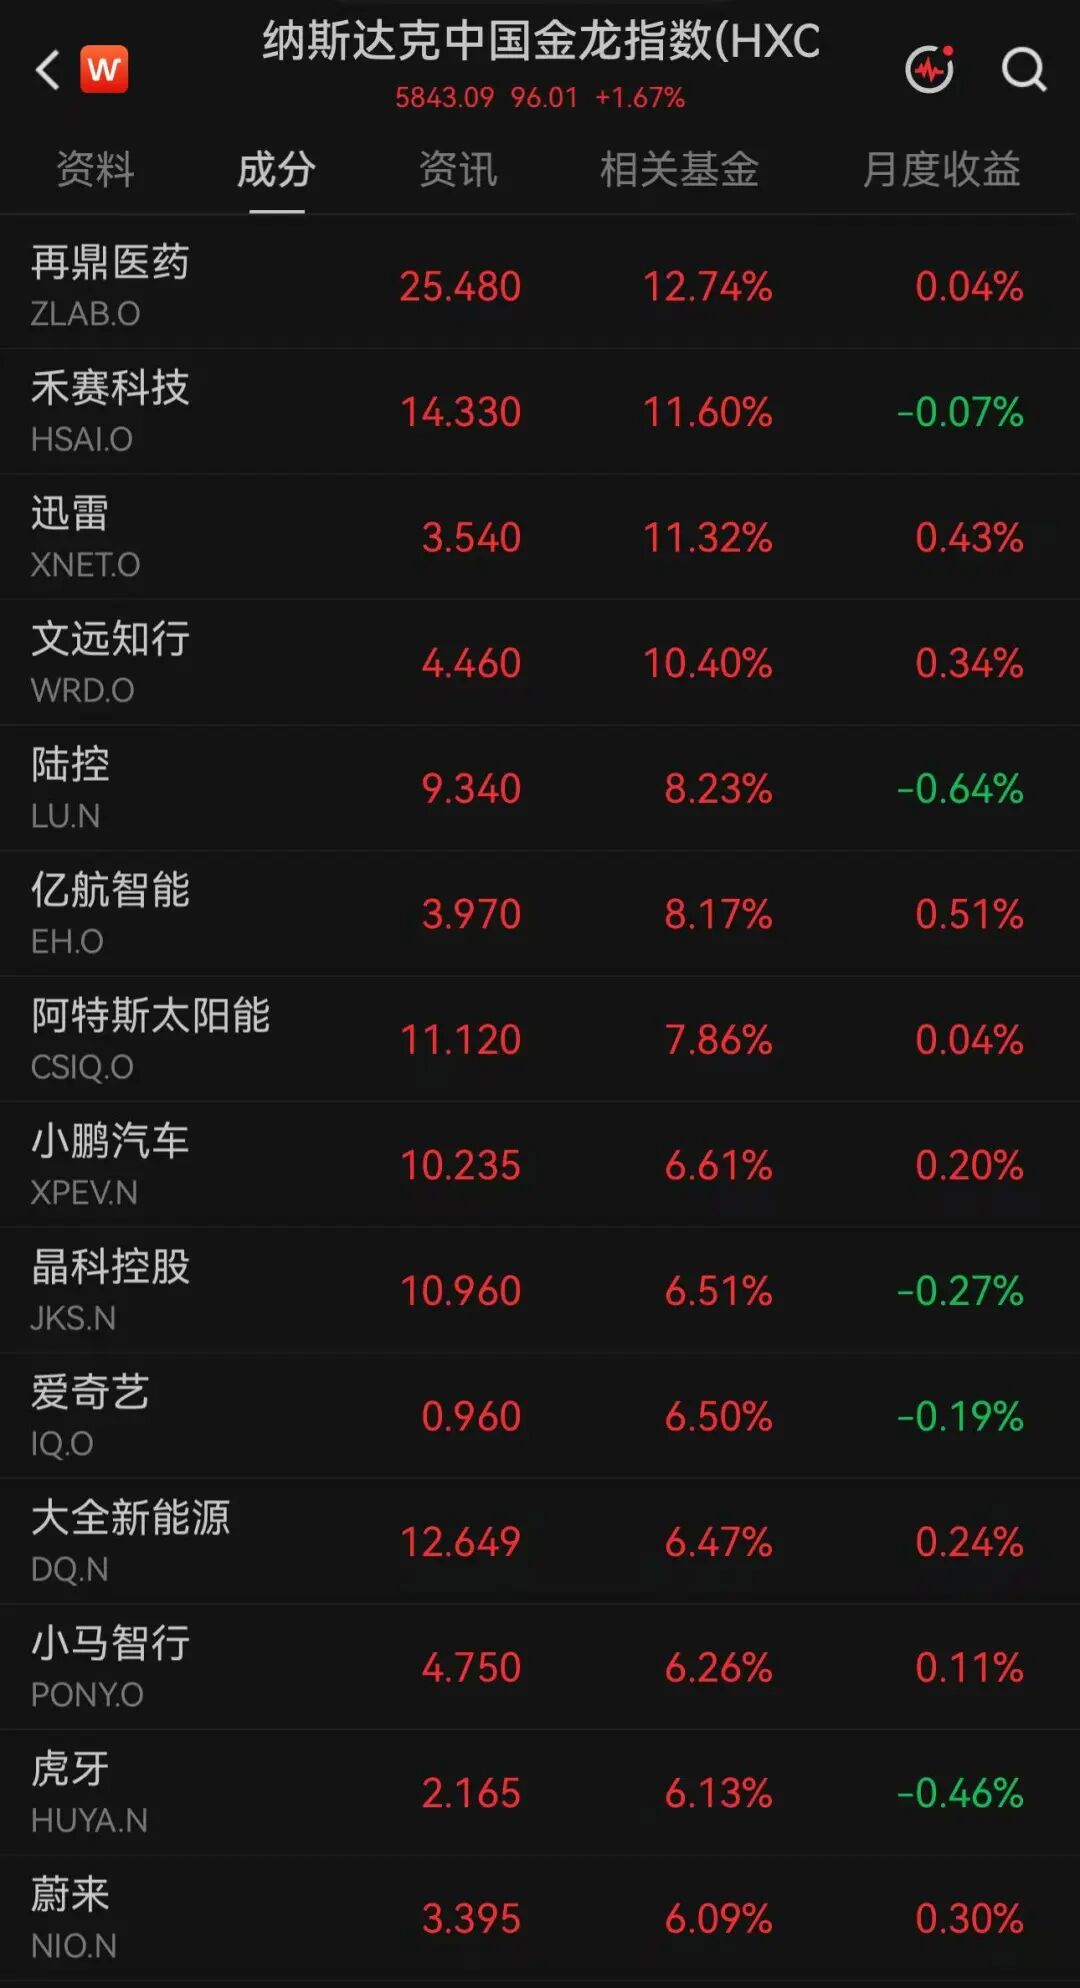
此外,当地时间11月6日,中概股走强,纳斯达克金龙中国指数涨1.67%,本周累计上涨8.27%。再鼎医药、禾赛科技、迅雷、文远知行涨超10%,小鹏汽车、蔚来、小马智行、爱奇艺等涨超6%。
商品市场方面,NYMEX WTI原油期货、ICE布油期货收盘微跌,分别报90.34美元/桶、97.97美元/桶;伦敦金现货、COMEX黄金期货分别跌0.44%、0.83%,报4069.63美元/盎司、4079.5美元/盎司。
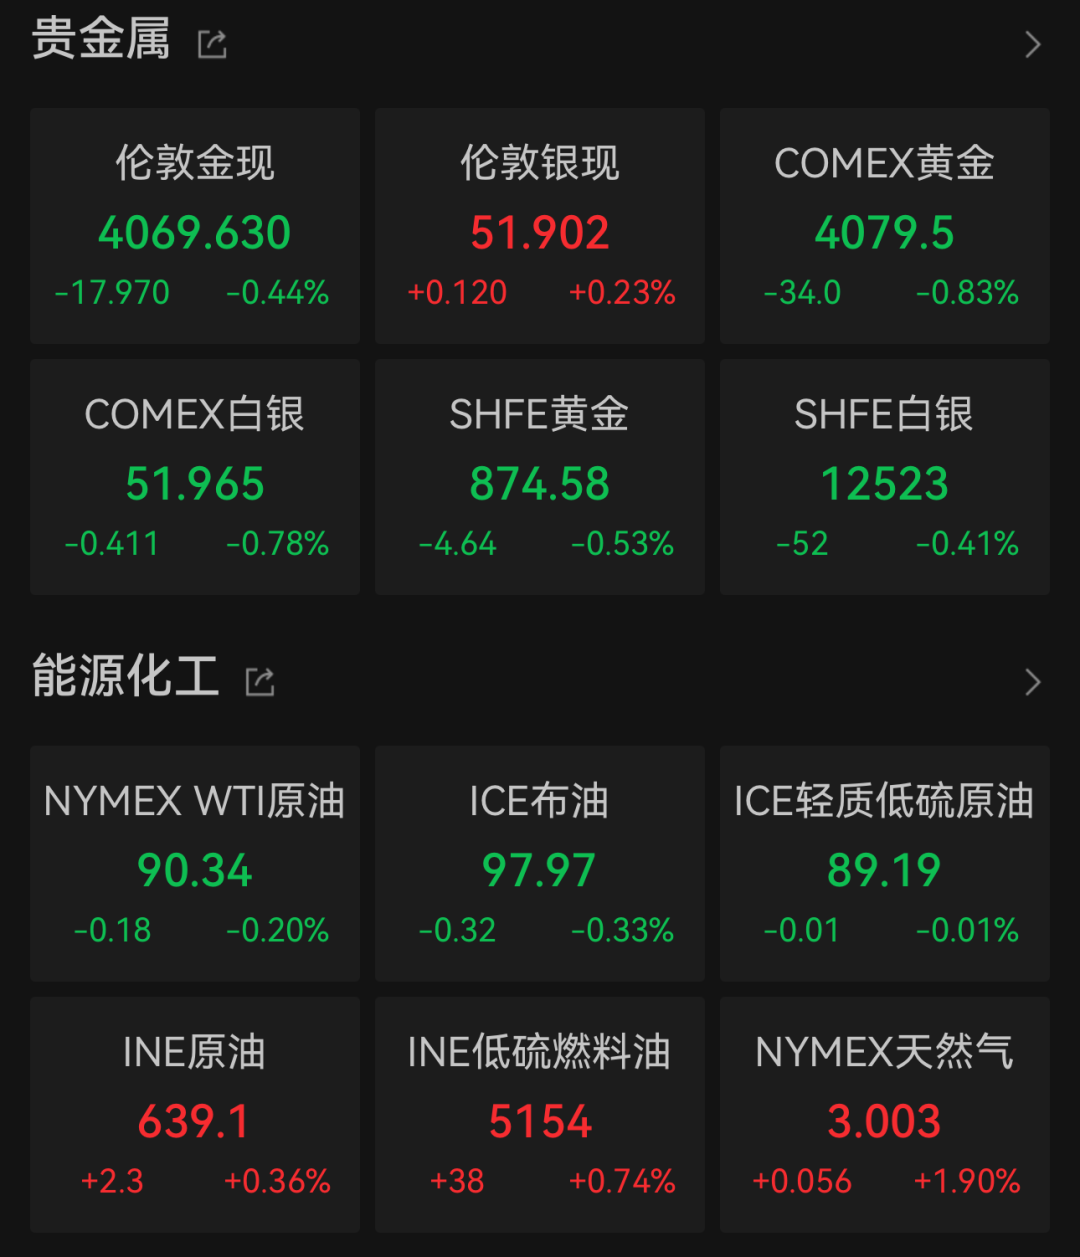
(文中行情图片来自Wind)
