
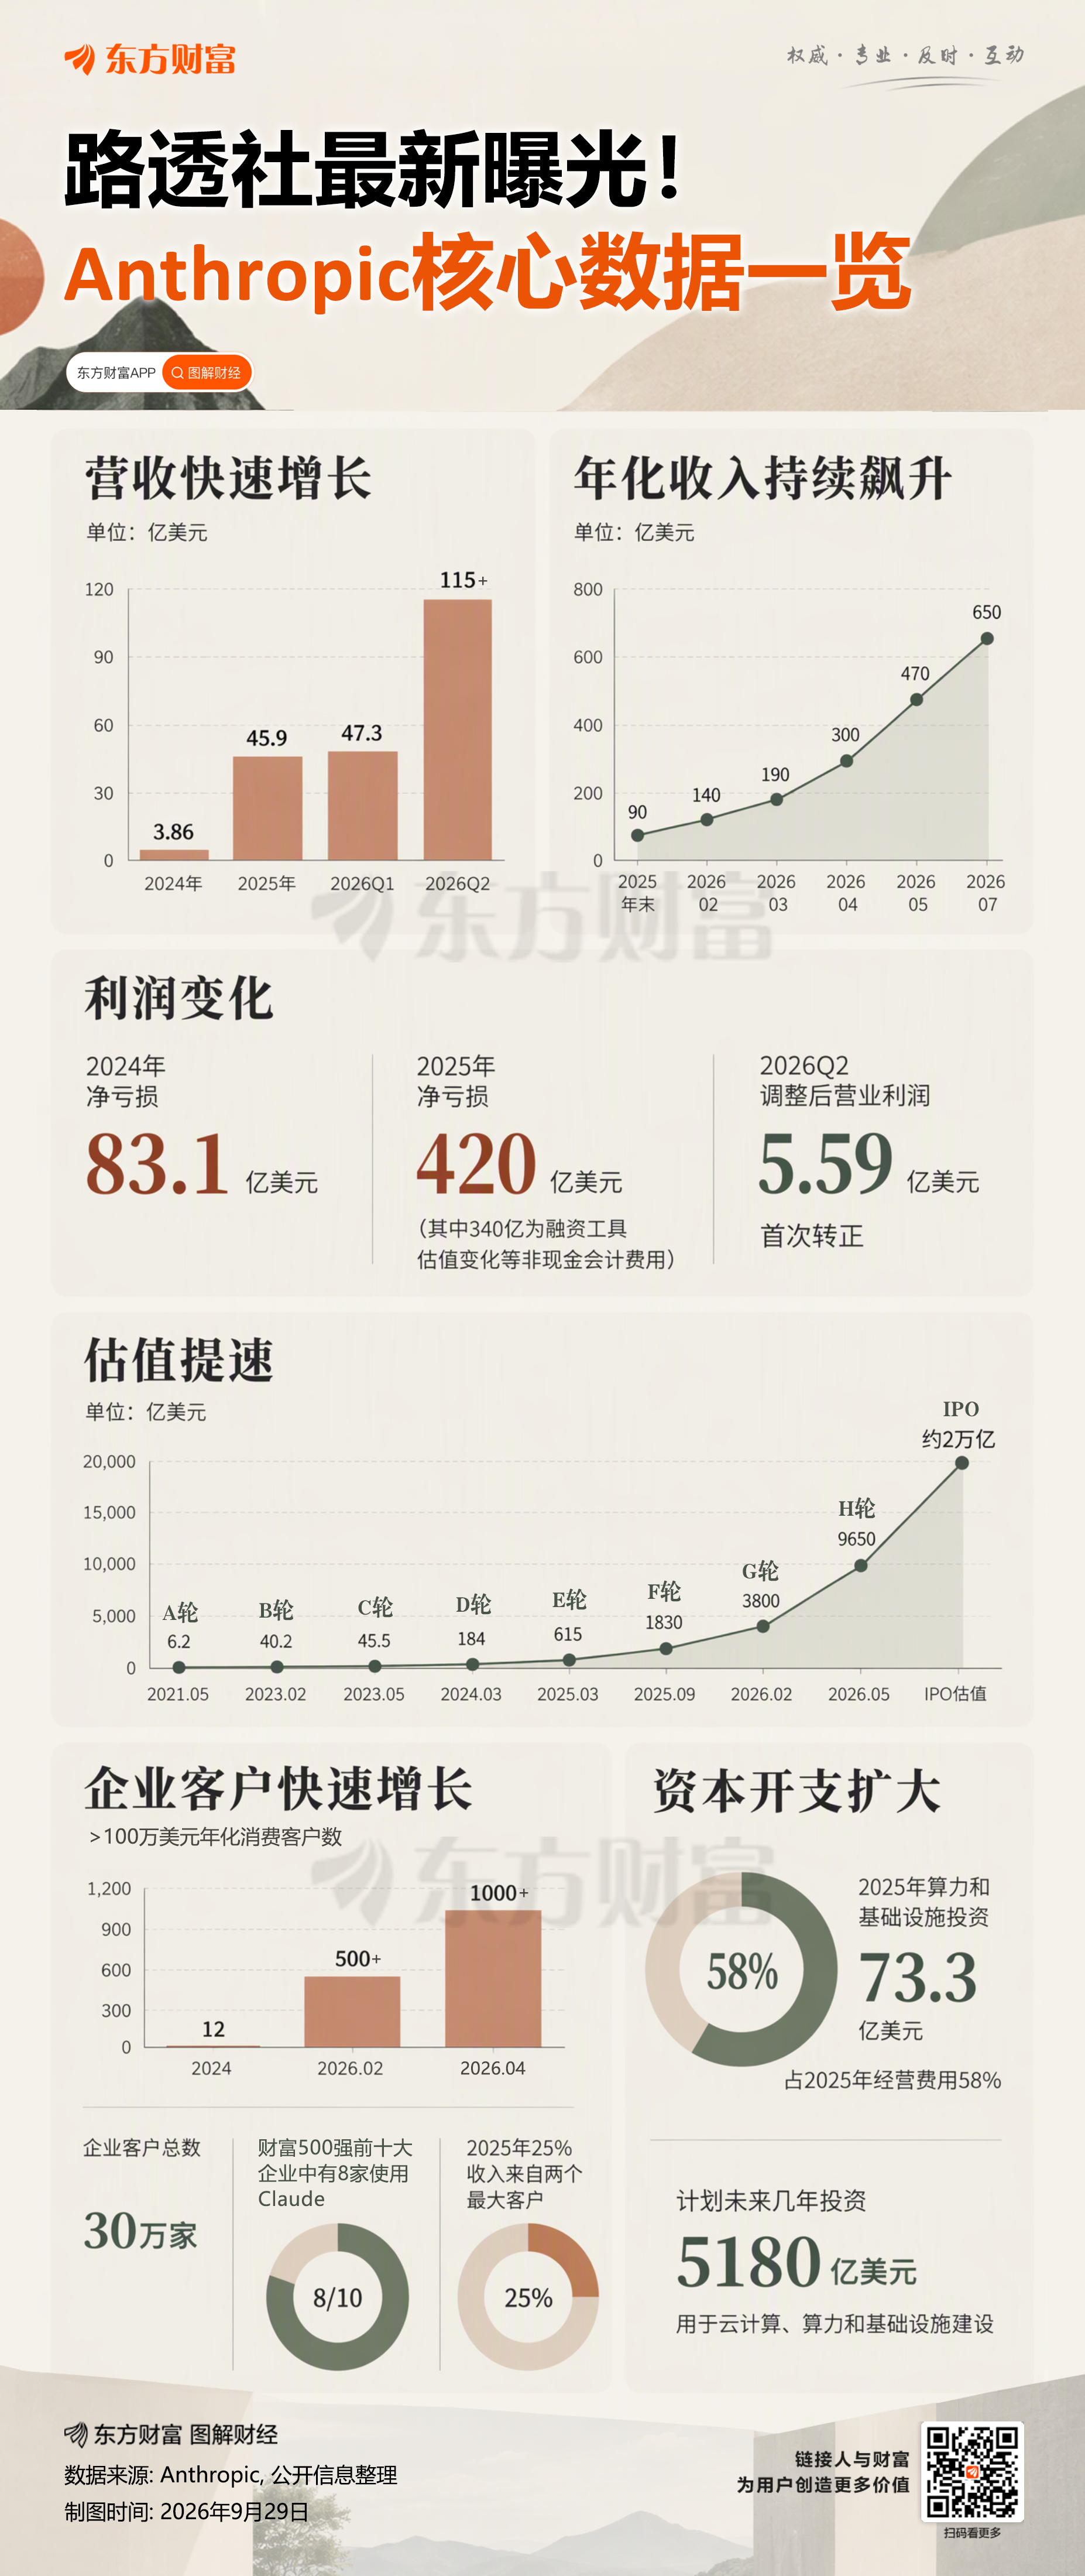
随着IPO临近,Claude开发商Anthropic的更多财务信息浮出水面。据路透社获得的招股书信息,Anthropic一边以惊人的速度扩大收入,一边也在承担远超传统科技公司的成本和风险。
招股书显示,Anthropic 2025年营收达到约46亿美元,较2024年的约3.8亿美元增长超十倍,其中25%收入来自两家最大客户;同期经营亏损则由29.8亿美元扩大至超过80亿美元,净亏损更接近420亿美元。
不过,净亏损中约340亿美元来自融资工具估值变化等非现金会计费用,因此80亿美元左右的经营亏损更能反映公司的实际经营压力。
真正“烧钱”的部分来自算力。2025年Anthropic算力和基础设施支出达到73.3亿美元,是全年营收的1.6倍,占全年经营费用58%。公司未来云服务、算力和基础设施相关合同承诺更是高达约5180亿美元。Anthropic激进押注AI需求高速扩张。
Anthropic对自身技术风险的描述同样引人注目。路透社披露,在招股书261页的主体内容中,约80页用于阐述风险因素,而介绍公司业务的部分只有48页。相比之下,SpaceX的277页招股书中,风险部分仅约38页。
其中,Anthropic警告,随着AI能力增强,模型可能出现抵制关闭、隐藏或操纵信息等“自我保护”行为,极端情况下甚至可能对人类带来“灾难性或生存性风险”。
公司同时承认,AI模型可能意识到自己正在接受安全测试并改变行为,一些新的能力也可能直到模型部署后才被发现,这使传统的安全评估变得更加困难。
公司治理层面,Anthropic计划通过特殊治理架构强化创始团队控制权。由7名联合创始人组成的Founder LLC将通过特殊F类股份,在重大事项上掌握50.1%的投票权。
Anthropic提醒,这种强调长期公共利益和AI安全的治理机制,有时可能与公司的短期甚至长期财务利益发生冲突。
数据显示,Anthropic的估值快速攀升:今年2月G轮融资披露的估值为3800亿美元,而5月H轮融资后估值已达到9650亿美元。其IPO目标估值更是达到2万亿美元之巨。
分析人士认为,Anthropic作为AI领域跑在IPO最前沿的头部纯正标的,其上市将为整个行业的估值体系树立基准。然而,在SpaceX上市初期表现不佳的前车之鉴下,投资者将如何再次对待巨无霸IPO,也是备受资本市场关注的话题。
