
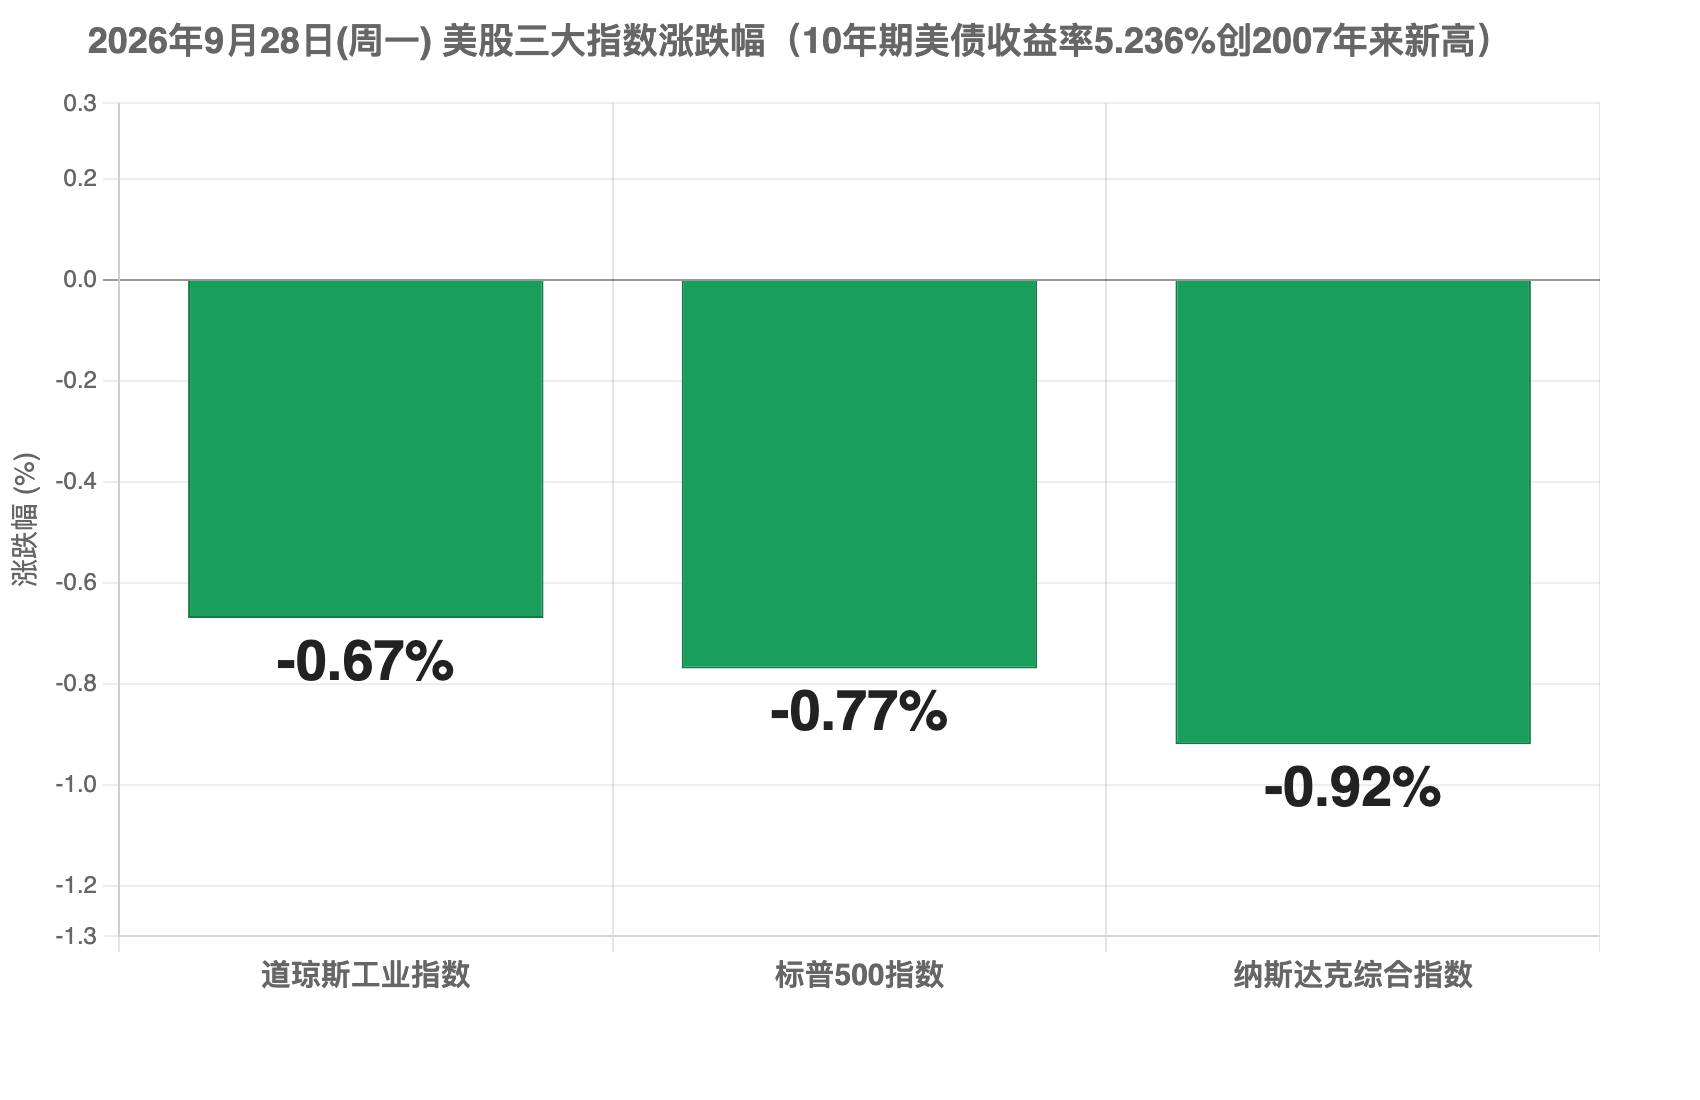
周一(9月28日)美股三大指数集体收跌:道指跌347.11点、跌幅0.67%,报51481.51点;标普500跌0.77%,纳指跌0.92%。标普500十一大板块八跌三涨,通信服务(-1.67%)和非必需消费品(-1.58%)领跌,必需消费品(+0.40%)和医疗(+0.29%)领涨。中概股逆势,纳斯达克中国金龙指数涨1.12%。
直接压力来自债市:10年期美债收益率周一升7.98个基点至5.236%,创2007年以来最高;30年期升6.06个基点至5.547%,创2004年以来最高;市场对美联储10月再加息25个基点的定价已到70%左右。长端利率对现金流靠后的成长股伤害最大——Meta跌4.79%,高通跌超7%,费城半导体指数跌1.61%;必需消费品和医疗能逆势走红,正因为现金流前置、对利率不敏感。这是一轮典型的"利率驱动型"调仓,不是基本面恶化。
同日有一条方向相反的消息:英伟达宣布追加1500亿美元回购,创美国企业史上最大纪录,股价逆势涨1.68%,成交额超320亿美元居美股第一。同样是AI主线,市场在为"已经赚到钱、还愿意把钱还给股东"的公司付费,对烧钱讲故事的概念保持警惕。资金流向也印证:当天COMEX黄金跌4.00%、白银跌5.82%,避险资产没被追捧,美元指数升至101.19的两个月高位。
本周是数据周:今晚22:00有8月JOLTS职位空缺与9月消费者信心指数,周三8月PCE、周四ISM制造业、周五9月非农。在5%以上的长端利率环境里,数据越强反而越可能压估值。
我的看法是:这轮调整的驱动在利率而非业绩,AI订单和回购都在实打实落地,但估值端的压力短期不会自己消失。我倾向把仓位集中在有真实现金流和回购能力支撑的标的上,不在加息预期升温时追题材。以上为个人观察,不构成投资建议。
关注大叔 一起赚投资的钱
