
摘要:“灰犀牛”逐一落地后,可以开始积极点了吗?
凯文沃什这两天正在主持其就任美联储主席后的首次联邦公开市场委员会(FOMC)会议,北京时间周四(6月18日)凌晨2:30,沃什将召开货币政策新闻发布会公布议息决议,吸引了全球资本的关注。截至到上周五(6月12日),华尔街8大投行观点集体偏鹰或偏谨慎,其中高盛、巴克莱已将降息预期推迟至2027年,摩根大通甚至预判2027年会加息25个BP,仅花旗仍偏向2026年仍有降息概率。不过周末美伊协议达成的消息,让加息预期有所降温。
为何大家这么关注沃什首秀?
为何这次议息会议这么受关注,主要原因有两个:一、或释放政策转向信号的关键信息。每当新任美联储主席上任,市场都需要数周乃至数月时间来评估新的政策框架与沟通机制。而今年4月的参议院确认听证会上,沃什直言:“与许多过去和现在的同僚不同,我不相信前瞻指引。” 这一表态令投资者高度警觉,自前美联储主席伯南克于2012年引入利率点阵图以来,该工具一直是金融危机后超低利率时代引导市场预期的核心机制,减少指引或加剧市场波动。
二、政策倾向(加息还是降息)将影响美元走势乃至全球流动性预期,以及全球股/债市场走向。利率变化和后续政策倾向将直接影响美国乃至全球的流动性预期,简单来说就是加息意味着紧缩(A股利空),降息意味着宽松(A股利好)。因为利率高低直接影响居民存款意愿、企业贷款成本和外资投资意向、债市收益涨跌,流动性的松紧将影响流入股市的资金多少乃至股价的涨跌,并且AI等高科技产业属于对现金流特别敏感的企业,利率提升/流动性收紧将直接提升企业融资成本,降低资本开支投入意愿,放慢AI研发进度和产业发展速度。
6月议息会议的三种可能情景
根据当前市场数据和机构分析,6月18日的美联储议息会议可能出现以下三种情景:
情景一:维持利率不变,但释放鹰派信号(概率高,约60-70%)
政策操作:
联邦基金利率维持在3.75%不变
政策声明从此前的"宽松倾向"调整为"中性立场"
点阵图显示年内加息概率上升,可能暗示下半年存在1次加息可能
沃什在发布会上表态相对模糊,但强调"数据依赖"和"通胀风险"
市场影响:
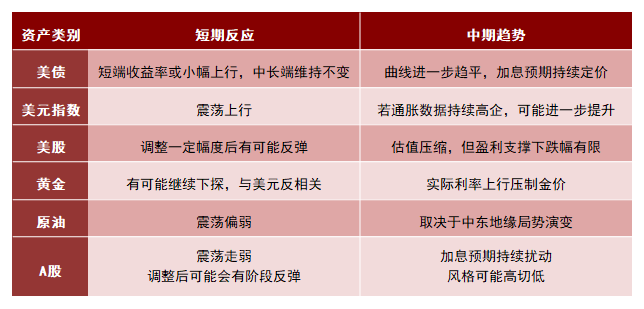
逻辑推演:
这一情景下,美联储试图在"抗通胀"和"稳增长"之间寻求平衡。鹰派表态旨在稳住市场通胀预期,防止长期通胀预期脱锚,但不会立即采取激进行动。对股市而言,这属于"温和利空",市场需要时间消化政策转向,但不会引发系统性风险。
要注意:沃什在发布会的实际表态是否比市场预期更鹰派、点阵图中值是否上移、政策声明中是否删除"宽松"措辞。
情景二:意外加息25个基点(概率中低,约20%)
政策操作:
联邦基金利率上调25个基点至4.0%
声明明确表示"通胀压力需要更紧缩的政策立场"
点阵图显示年内可能还有1-2次加息
沃什强调"预防性加息"的必要性,避免重蹈2022年滞后加息的覆辙
市场影响:
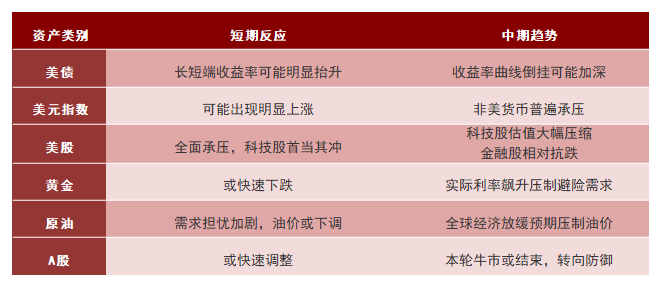
逻辑推演:
若美联储选择在此时加息,核心逻辑是"预防性紧缩"——在通胀预期尚未完全脱锚、就业市场依然强劲时提前行动,避免被迫后续更大幅度加息。中金公司分析指出,若美国经济基本面偏强,加息25个基点并不会对市场造成显著冲击;真正的风险在于"加息滞后"导致后续被迫激进紧缩。
要注意:加息决定是否为全票通过、沃什如何解释加息必要性、是否暗示后续加息路径。
情景三:维持利率不变,释放鸽派信号(概率中低,约20%)
政策操作:
联邦基金利率维持3.75%不变
政策声明保留"宽松倾向"或调整为"数据依赖"
点阵图仍显示年内可能降息1次
沃什强调"通胀是暂时性的",关注就业市场风险
逻辑推演:
这一情景下,美联储判断当前通胀压力主要来自能源价格等暂时性因素,长期通胀预期依然锚定。但根据当前市场大部分机构观点,高通胀预期下降息概率较低。若出现,可能引发市场担忧"美联储政策力度不足",反而加剧通胀忧虑。
要注意:沃什是否明确排除加息可能、点阵图是否维持降息预期、对通胀的判断是否偏乐观。
核心变量与风险提示
后续影响政策走向的关键变量大概有3个,首先是通胀数据,油价弱持续长期高位,将显著增加通胀压力,提升加息概率。德意志银行分析指出,若霍尔木兹海峡重新开放、油价回落,美联储加息压力将明显减轻。其次是就业数据,若非农就业持续超预期、失业率维持低位,将为加息提供空间;反之,若就业市场出现恶化信号,美联储将更谨慎。最后就看沃什的政策风格:作为新任主席,沃什以鹰派著称且不倾向释放前瞻指引,其首次议息会议的表现将奠定未来政策基调。但也要注意后续特朗普政府干预美联储政策的影响力,特朗普一直呼吁美联储降息。
潜在风险点:若美国长期通胀预期突破3%,或经济增长放缓同时通胀高企,加息预期将持续干扰,或出现连续加息状态,有可能重现2022年的激进紧缩路径,对风险资产造成严重冲击。
“降息+缩表”政策组合
最后如果美国通胀数据(核心PCE)回落至3%以下,且银行体系流动性指标(如准备金/存款比率)显示充裕。那可能会践行沃什主张的“降息+缩表”组合,通过降息刺激实体经济,同时通过缩表(缩减资产负债表规模)回收过剩流动性,抑制通胀预期。这样市场会出现结构性分化,银行间流动性收紧,但实体信贷因降息保持活跃。短端利率下行(降息),长端利率上行(缩表+供给增加),收益率曲线陡峭化的状态会出现。对资产端而言,美债波动率有望上升,科技等成长股短期温和震荡甚至继续上涨,但长期因流动性收紧承压,价值股和高股息板块相对抗跌。
配置建议
海外地缘冲突缓和会为市场营造良好的氛围,无论当前是否年内第二个重要买点,都可以等沃什首秀落地再行决策,另外提防美伊协议发生变数,机会和风险不会今天走完,明天就没有了。
科技主线依然是当前市场不动摇的方向,近期注意几个关键节点:沃什美联储首秀、中美大型IPO、中报业绩披露指引等。
对于看好AI科技中长期投资机会,并且相信产业趋势的作用主导赛道行情,能够接受短期波动的小伙伴,可以关注中加科技创新混合等科技赛道基,在5月27日的直播中,中加科技创新基金经理@中加基金李宁宁 明确表示,当前这只产品以AI算力投资为主,适度仓位布局AI应用优质股潜伏补涨弹性机会,并且中长期看好AI产业的发展趋势。大家可以根据自身不同的条件,选择合适的理财工具分享牛市投资机会。
$中加科技创新混合发起式C(OTCFUND|020662)$
风险提示:基金有风险,投资需谨慎。指数过往收益不预示未来表现,也不代表基金未来收益。我国基金运作时间较短,不能反映股市发展的所有阶段。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。管理人目前给予中加科技创新混合中风险评级,给予中加新兴成长混合中高风险评级,对运作后的基金风险等级将定期进行评价更新,具体风险等级结果以基金管理人和销售机构提供的评级结果中较高者为准。产品收益受股市、债市等影响可能会有波动风险,敬请投资者注意。中加科技创新混合、中加新兴成长混合基金投资范围包括港股但并不必然投资港股,投资于港股通标的股票可能面临汇率风险、香港市场风险等境外证券市场所面临的特别投资风险。本材料中投资策略和分析等内容是基于目前经济环境和市场表现做出的判断,可能随着市场环境变化调整,仅供参考。投资人在进行投资决策前,请仔细阅读基金的《基金合同》和《招募说明书》等法律文件,并选择与自身风险承受能力相匹配的投资品种进行投资。投资者进行投资时,应严格遵守反洗钱相关法律的规定,切实履行反洗钱义务。基金管理人与股东之间实行业务隔离制度,股东并不直接参与基金财产的投资运作。中国证监会的注册并不代表中国证监会对该基金的风险和收益作出实质性判断、推荐或保证。
#PCB产业链呈量价齐升:AI基建需求井喷##MLCC缺货潮全面扩散##聊聊我的资产配置阵型##美伊达成和平协议 霍尔木兹将开放##金芒创作计划#
