
美伊冲突后,高油价为周期板块带来需求的负反馈,而随着AI从下游扩散到上游,周期板块与科技板块呈现局部共振格局,共振机会集中于AI产业链上游高景气细分领域的“卡脖子”环节,呈现出“一个点”(存储扩产-洁净室),“一条链”(PCB-覆铜板-电子布),“一张网”(AI硬件提升-材料升级-金属新材料与小金属)的特征,行情由下游AI硬件需求向上游材料、工程设备传导。
一、洁净室:晶圆制造刚需环节,收入与利润率共振修复
作为AI产业关键基础设施,洁净室是晶圆制造的刚需环节,正随着全球半导体资本开支增长迎来需求释放的黄金期。当前,IC半导体成为洁净室主要下游,洁净室投资约占半导体常规投资的10%-20%,在扩产建厂前期占比更高,行业需求弹性较下游资本开支更大。目前洁净室空间已成为新增产能瓶颈,2026年新签订单快速增长。洁净室具有较高的行业准入壁垒,项目对洁净标准、资金垫资能力等都有严苛要求,由于厂房洁净度对良率影响显著,仅少数企业能够承接大型晶圆项目,市场准入门槛长期存在。随着国内存储和先进制程扩张加速,未来几年或为扩产大年,在市场规模提升与竞争格局优化的背景下,洁净室公司收入规模及利润率有望进入共振修复阶段。
二、电子布:PCB-覆铜板产业链中较紧缺的环节
随着AI服务器硬件持续迭代升级,电子布需求持续攀升,而供给端存在设备、生产工艺和客户认证等多重刚性约束,电子布系统性供需错配情况显著。我们认为,电子布是当前PCB和覆铜板产业链中最紧缺的环节,电子纱的产能释放周期需1.5-2年,织布机扩产同样受限,供需紧张格局或将贯穿全年。电子纱/布作为电子产业链的最上游环节,市场话语权较高。普通电子布需求更强、供给更紧,仍存在较大的提价空间。而特种布整体紧平衡,局部过剩,其中二代布紧缺程度较高。特种布因电气性能、热性能和厚度要求更高,生产难度大、厂家少,价值量和盈利空间更为可观。
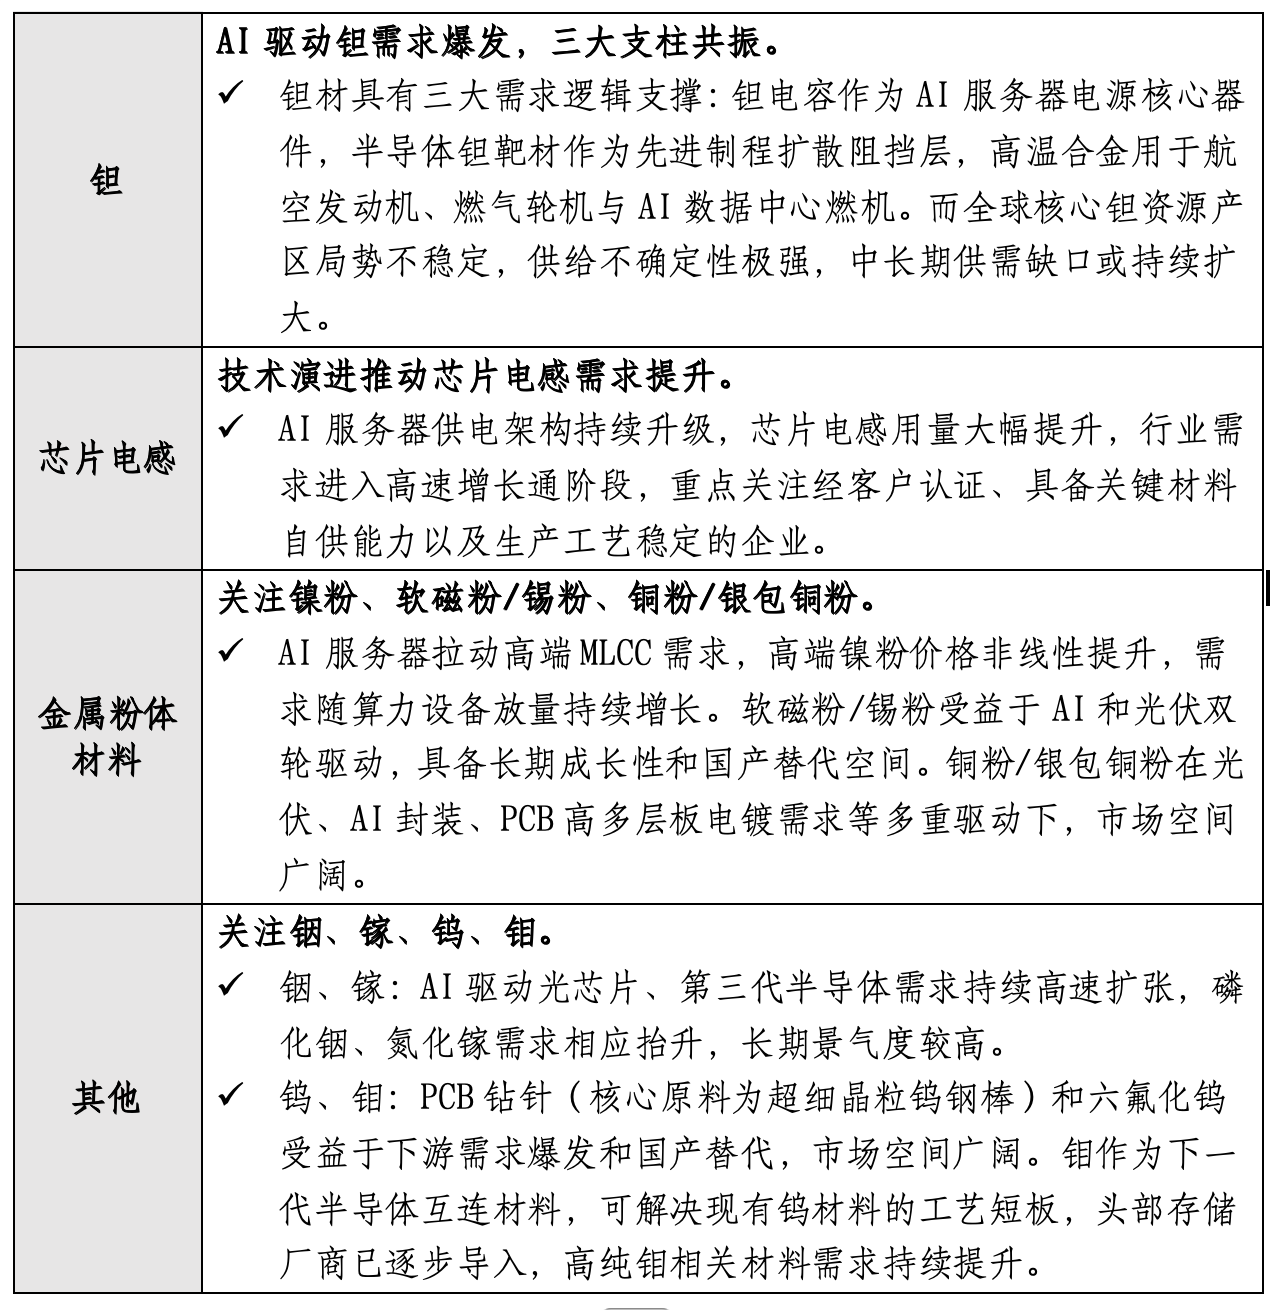
三、小金属/金属新材料:关注紧缺环节及下游认知度高的方向

$工银中证稀有金属主题ETF发起式联接C(OTCFUND|019088)$
