过去一个月,港股互联网板块经历了一轮密集的财报洗礼。腾讯、小米、阿里巴巴先后交出新一季成绩单,放榜披露的数字背后似乎有一个共同的叙事正在浮现——AI正从“概念”走向“投入”,再从“投入”走向“变现”。这个过程伴随着利润的短期阵痛,也伴随着资本的巨额消耗,但更值得关注的,是它正在改变这个板块的核心逻辑。
一、科技巨头们的中报,都在说同一件事
先看阿里巴巴,8月20日发布的二季报显示,公司实现营收2689.53亿元,同比增长9%。但利润端就没那么好看了——经营利润151.61亿元,同比下降57%;净利润104.44亿元,同比下降75%。利润骤降的背后,是AI基础设施投入的持续加码:单季资本开支达676.78亿元,同比增长75%。阿里集团CEO吴泳铭在业绩会上提到,去年2月公司公布的三年3800亿元投资计划,到最新季度末已累计投入1900亿元。不过他也给出了一个明确的判断——按现在AI产品的平均毛利,资本支出可实现三年内回本。
阿里内部两大AI主业的表现出现了有趣的分化。AI云与算力服务业务格外亮眼:阿里云外部商业化收入加速增长45%,增速创22个季度新高。AI相关产品季度收入123.76亿元,连续第十二个季度同比增幅达三位数。而AI实验室与应用业务则处于亏损状态,经调整EBITA亏损138.61亿元。一个是赚钱的引擎,一个是烧钱的未来——这正是AI产业当下的真实写照。
再看腾讯,8月12日发布的半年报显示,上半年营收4012.43亿元,同比增长10%。真正引人注目的是资本开支:上半年达到847.2亿元,其中二季度单季资本开支528亿元,环比增长65%,同比增长176%。市场此前预期的数字是321.4亿元——腾讯的实际投入远超预期。研发开支同样在大幅攀升,上半年达498.2亿元,同比增长27%,二季度研发开支273亿元,同比增长35%。
巨额投入的直接后果是现金流承压,二季度腾讯录得负自由现金流138亿元。但硬币的另一面是,剔除新AI产品的收支影响后,二季度Non-IFRS经营利润同比增幅可达19%。也就是说,如果没有AI投入的“侵蚀”,腾讯的盈利能力其实相当强劲。马化腾在财报中表示,公司正在智能、应用与基础设施三个层面构建一个全新的AI赋能的腾讯。
小米的情况也很典型,8月18日发布的二季报显示,单季营收1089亿元。研发开支达92.31亿元,同比增长18.9%。最值得关注的是,小米首次将AI大模型收入纳入财报——创新业务分部下其他相关业务收入约10亿元,其中已包含MiMo大模型API调用及Token Plan收入。虽然规模还不大,但“开始赚钱”本身就是一个信号。小米集团CFO林世伟在业绩会上表示,随着MiMo大模型调用量持续增长,API调用及TokenPlan已开始贡献收入,且增速非常快。
三家巨头的财报勾勒出一个清晰的图景:短期利润承压是事实,AI商业化开始兑现也是事实。腾讯、阿里、小米都在用今天的利润换明天的赛道,而AI正在从“讲故事”变成“算账”的阶段。
二、谁在为此刻"下注"?
财报之外,资金面的变化同样值得关注。
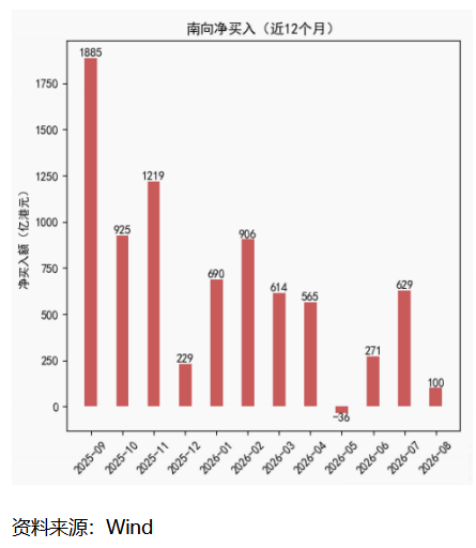
刚刚过去的7月,南向资金单月净流入约629亿港元;进入8月,这股势头仍在延续,首周即净流入100亿港元。截至8月19日,南向资金对港股通标的股的整体持股比例已经达到19.62%,共有269只个股的持股比例超过20%。这意味着,内地资金对港股的定价影响力,正在从“参与者”向“定价者”过渡,港股互联网龙头正是南向资金的重点配置方向。
与此同时,产业资本也在用真金白银表态。8月19日当天,腾讯单日回购3亿港元,年内累计回购约270亿港元。快手年内累计回购约22.7亿港元,同样位居港股回购榜前列。小米年内累计回购超115亿港元,6月新一轮回购计划生效后仍在持续出手。
还有一个即将到来的催化剂:9月即将到来的港股通调仓。根据机构测算,本轮预计有37家公司将于9月7日通过定期调整纳入港股通,本轮调仓也有望迎来部分科技、互联网相关标的的入通机会,一旦纳入港股通,将为整个港股互联网生态圈带来了新的资金活水。
三、AI叙事,从“硬”到“软”
如果说业绩和资金是“基本面”和“筹码面”,那么AI叙事的切换则是“估值面”的核心变量。
今年上半年,AI行情的主线集中在算力和硬件:光模块、芯片、服务器,这些“硬”环节率先受益。但进入下半年,一个越来越明显的趋势是,资金开始向应用端扩散。而港股互联网,恰恰是AI应用落地的“主战场”。
腾讯的营销服务收入同比增长22%,官方解释是“AI驱动的广告推荐模型优化”带来的效果。视频号总用户使用时长同比增长超20%,广告加载率仍有巨大提升空间。阿里云的AI相关产品收入连续多个季度保持三位数增长,云业务收入增速也回升至45%,创22个季度新高。
这种“由硬及软”的切换,对港股互联网的意义在于:它让这些公司从“被AI颠覆的对象”,变成了“AI变现的受益者”。去年市场还在讨论大模型会不会冲击搜索引擎和电商平台,今年腾讯和阿里已经用财报证明,AI不仅可以融入现有业务,还能成为新的增长引擎。
四、从“估值修复”到“盈利叙事”
把这三条线串起来看,港股互联网下半年的投资逻辑已经比较清晰了。
去年和今年初,港股互联网的核心叙事是“估值修复”——估值太低了,流动性改善了,资金回来了,股价该涨了。这个逻辑没有错,但它本质上是“被动修复”,是市场在纠正之前的过度悲观。
而现在,随着阿里、腾讯等龙头的中报陆续落地,随着南向资金持股比例逼近20%、回购潮持续、港股通调仓打开增量通道,随着AI叙事从硬件向应用端扩散,港股互联网正在进入一个新的阶段。这个阶段的核心命题不再是“估值有多低”,而是“盈利能不能修复、产业叙事能不能讲圆”。
$华夏恒生互联网科技业ETF联接(QDII)A(OTCFUND|013171)$
$华夏恒生互联网科技业ETF联接(QDII)C(OTCFUND|013172)$
$华夏恒生科技ETF发起式联接(QDII)A(OTCFUND|013402)$
$华夏恒生科技ETF发起式联接(QDII)C(OTCFUND|013403)$
$华夏国证港股通科技ETF联接A(OTCFUND|025805)$
$华夏国证港股通科技ETF联接C(OTCFUND|025806)$