一句话概括近3个月港股互联网的走势:6月杀估值,7月修复,8月开始“验成色”。那么当前恒生互联网指数走到哪了?还有继续修复的空间吗?
回顾7月,港股反弹速度快,但并非全面牛市式扩散,更多是受益于AI硬件去杠杆过程中的跨市场再平衡(A股与港股之间、日韩与港股之间),是前期仓位、空头、风险偏好压制后的集中修复,资金驱动的属性较强。
展望后市,客观来说:分母端,美债利率仍高企,暂时不支持港股继续大范围估值扩张;分子端,7月制造业PMI重回荣枯线以下,国内景气修复也未到“全面顺风”阶段。
图表:港股市场走势影响因素
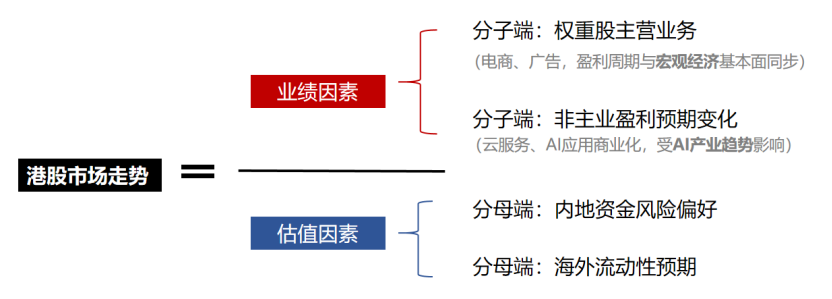
(来源:华夏基金整理制作,仅供示意)
不过,震荡整固不意味着港股科网股的修复态势已经终结。
短期看:恒生互联网仅修复年初高点以来跌幅的一半,估值分位仍低。风险溢价仍在高位,相比恒指、恒科,恒生互联网更具赔率空间(即向上弹性空间大于向下调整风险)。
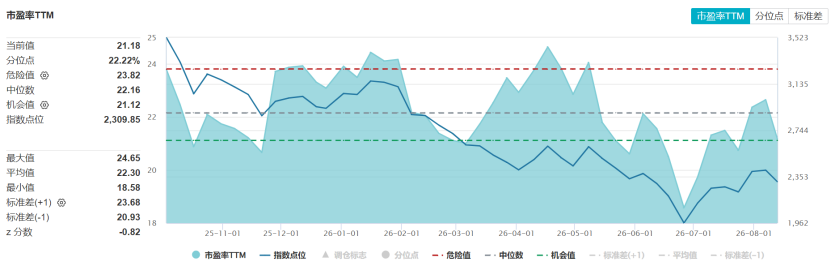
(来源:iFind,截至2026/8/14,指数历史走势不预示未来)
中长期维度:AI不仅要解决能用、更要解决能赚钱的核心问题。AI上游算力设施逐步完善后,一定会向下游应用端扩散。
1)上游算力:6月以来硬件叙事松动,高估值、高拥挤度也面临挑战,硬件增速二阶导出现放缓迹象,绝对优势不再。
2)下游应用:国内自研大模型迭代升级,单任务成本低,为AI大规模应用奠定基础。
3)互联网平台优势:在AI应用阶段,互联网巨头拥有应用场景、海量数据、流量入口等生态优势。
海外商业化走在前面,我国也在从概念走向现实,大模型厂商的“投入”有望加速变“收入”,目前已经出现了这些积极信号:
1)国产模型迈过“生产级可用”能力拐点
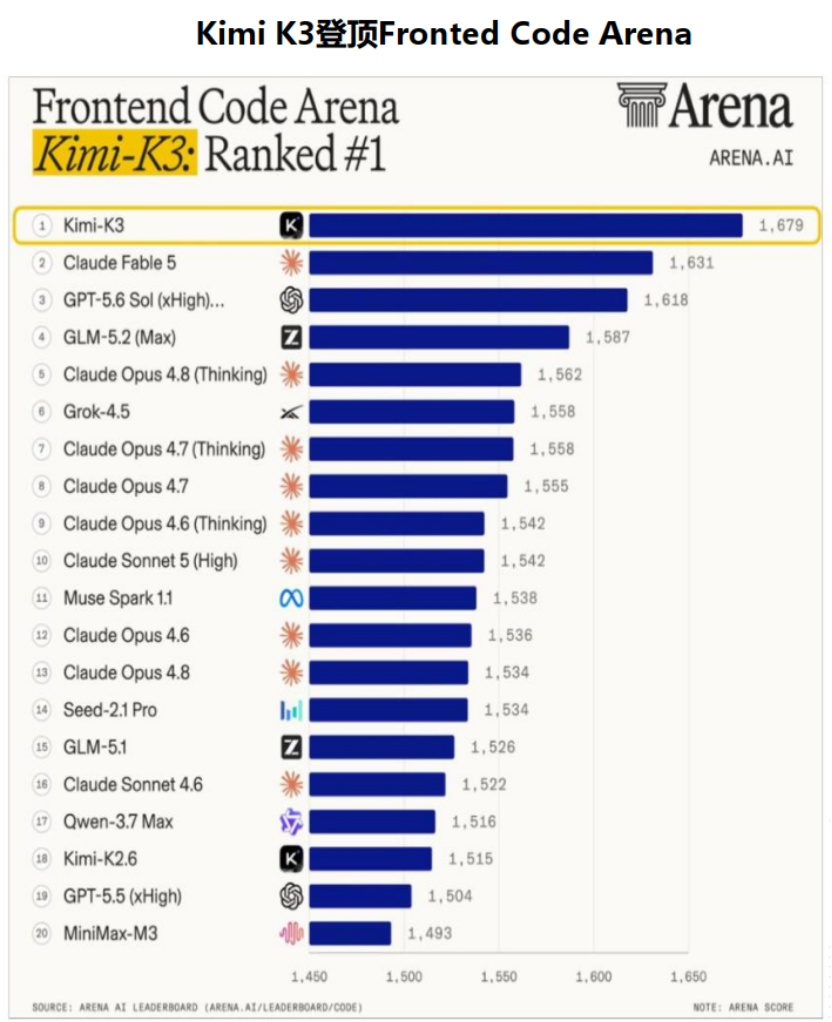
7月KimiK3在前端设计表现上达到全球SOTA,超越Fable5,跨越生产级可用。
2)国产模型厂商商业化进程提速
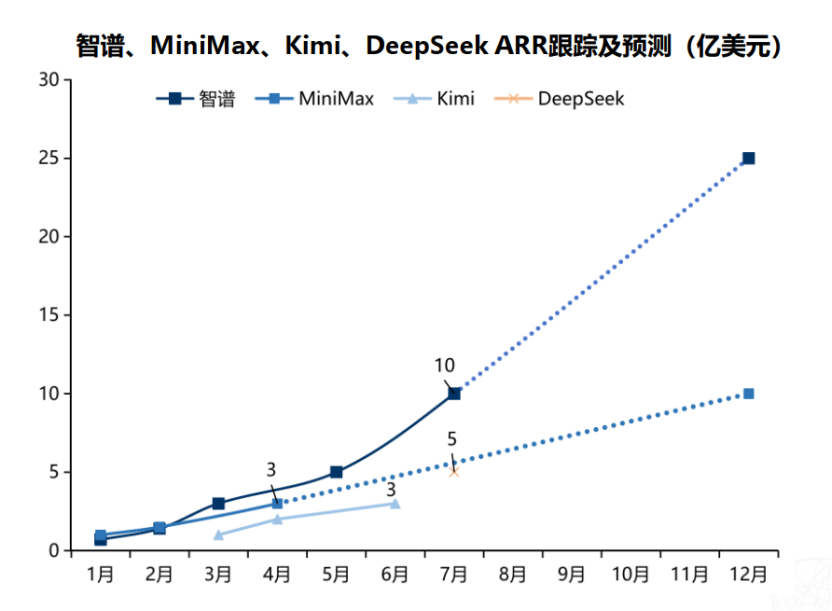
中国大模型厂商进入小基数高增长阶段:智谱ARR由年初的不到1亿美元提升至7月的10亿美元;MiniMax4月ARR突破3亿美元;KimiARR在6月达到3亿美元。
(来源:官网等)
3)国产模型成本优势驱动规模化应用加速
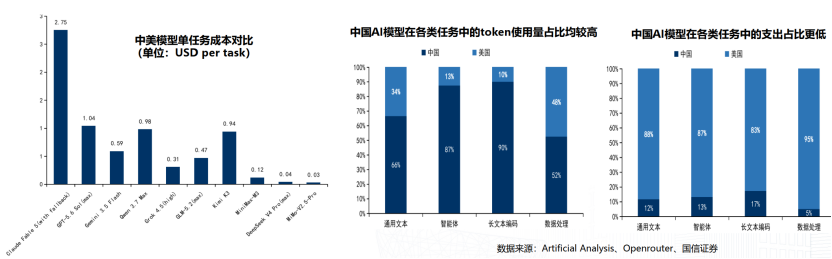
国产模型多采用开源路线,凭借单任务更低的成本优势,适合承接大量高频、对成本敏感的业务任务,有望在市场份额层面和美国分庭抗礼。
同时中国算力中心配套的发电、并网、储能电池这类产业瓶颈环节,在AI应用未来的规模化竞争中的价值也会进一步凸显。
4)分成模式,更有利于平台型厂商
阿里与Kimi计划推行分成模式,打破对开源模型商业化潜能的传统认知——开源并不等于商业使用都是永久免费的。
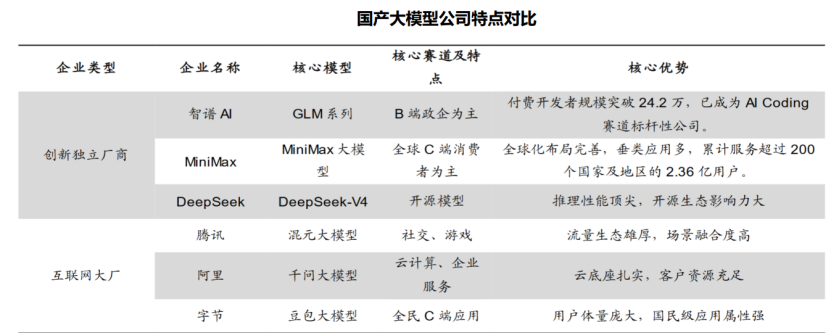
相较于单纯的模型技术提供商,有生态协同、用户基础优势的平台型厂商(如字节、阿里、腾讯、美团、小米、百度等),在分成模式中受益或更大。
$华夏恒生互联网科技业ETF联接(QDII)A(OTCFUND|013171)$
$华夏恒生互联网科技业ETF联接(QDII)C(OTCFUND|013172)$