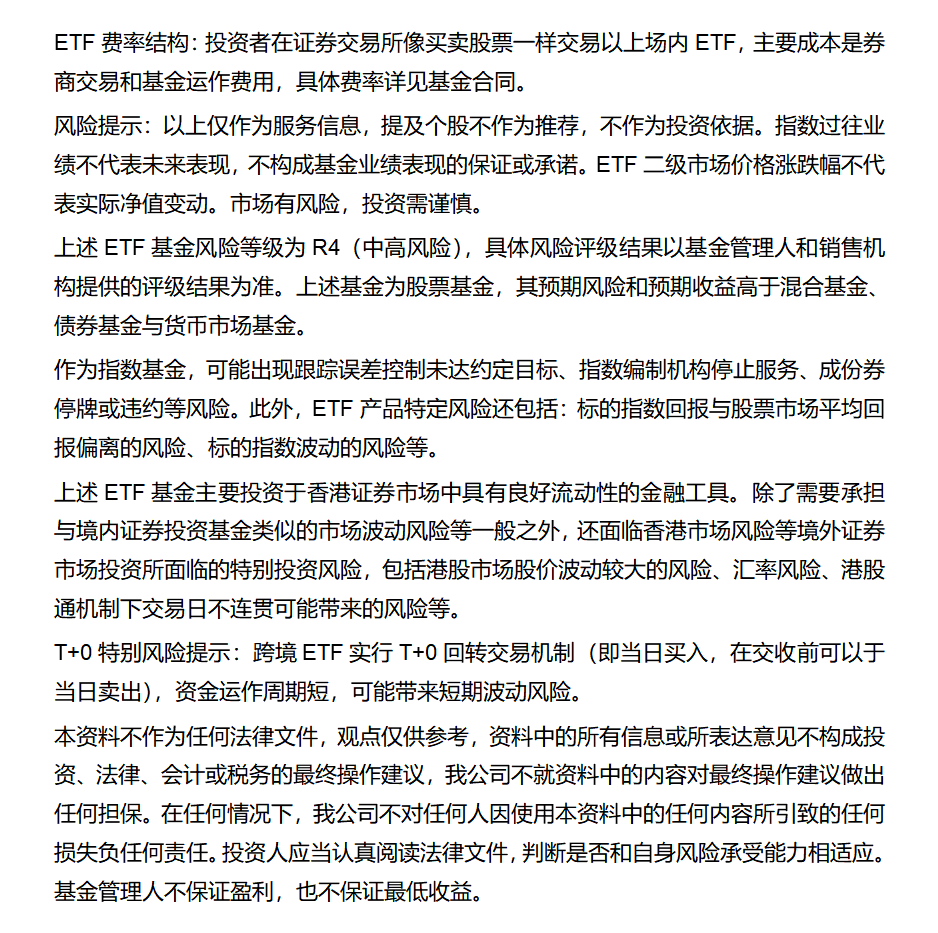
回顾2026年上半年,A股双创指数屡创新高的同时,A股消费板块和港股互联网却跌回2024年“924”本轮行情的起点。
这其中的缘由包括资金偏好,国内消费大盘的走弱,以及内外部流动性的抽离,总之,港股互联网板块情绪极度悲观。
不过进入下半年,K型分化的走势有收敛:K型下沿的港股互联网,明显情绪回暖,部分权重股大幅拉涨超20%,上半年调整幅度较大的恒生互联网ETF华夏(513330.SH)也有底部反转迹象。
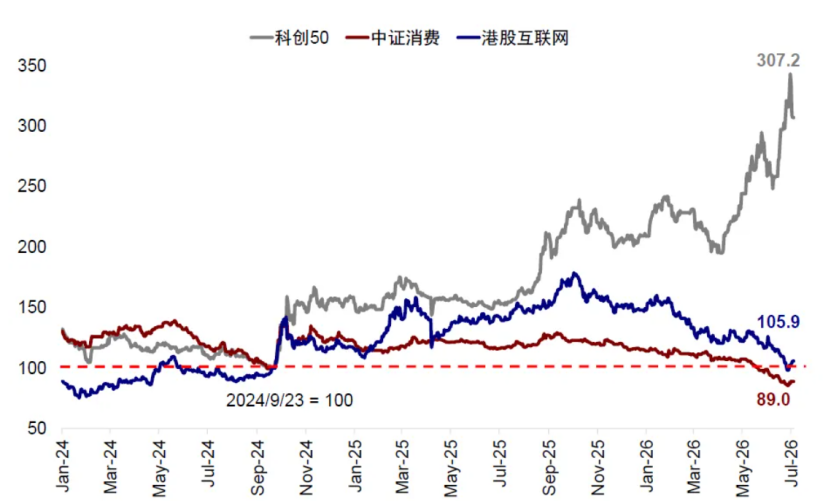
多个指标显示(权重股和指数估值、内外资配置比例、回购等):港股科技基本回到了924起点的低位水平。
从权重股估值来看,腾讯动态P/E已是2010年以来最低,5.3%的ERP同样是历史极值,1.5%的股息率更是接近十年期国债。
(来源:中金公司)
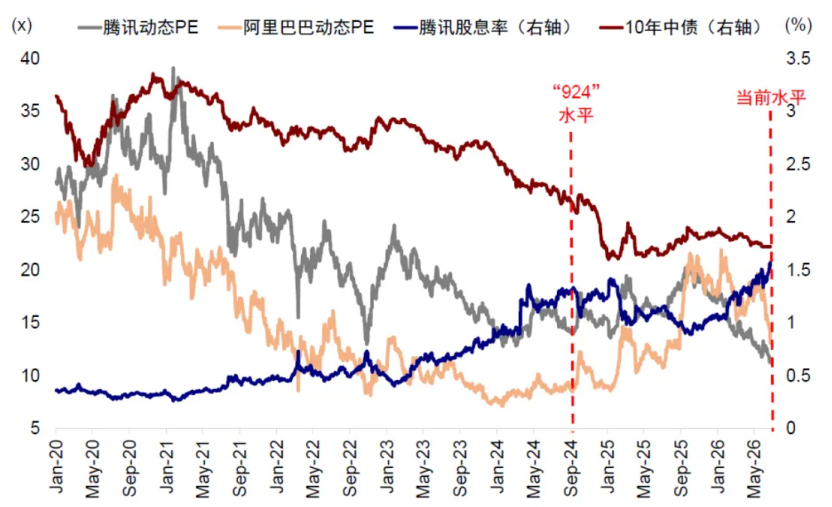
从恒生科技指数估值来看,当前15.1x的动态P/E,为历史13.7%分位,虽低于历史均值一倍标准差,也低于2022年(16.0x),不过仍然高于2025年对等关税(14.0x)和2024年初(12.9x)。
(来源:中金公司)
从回调幅度看,自去年10月初高点算起,截至7月初,恒生科技已回调9个月,幅度33%,仅次于2021-2022年的深度回调(持续20个月,回调约75%),与2023年初-2024年初回调接近(持续12个月,回调约36%)。
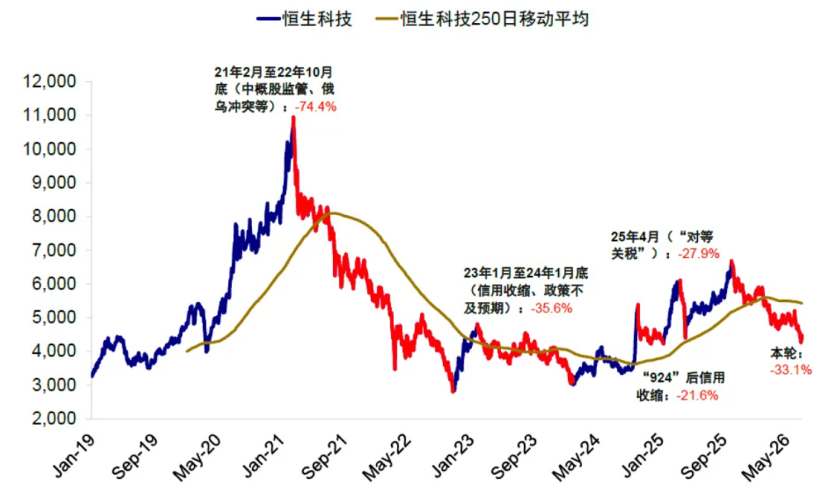
(来源:wind,中金公司)
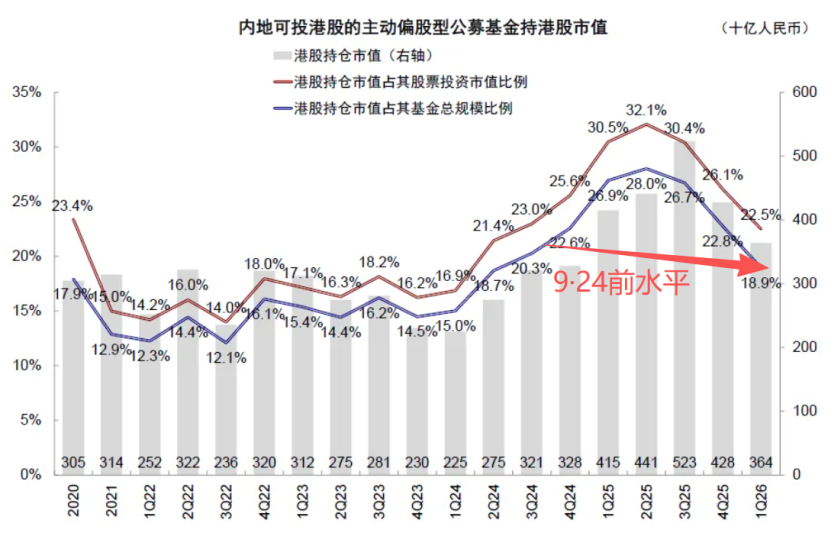
从内外资配置比例上看,南向资金放缓后的拐点将至,内外资主动型资金配置比例也明显下降,部分回到924前水平。
回顾历史,多轮港股底部(如2015-2016、2022与2024年等)确立之前,南向资金往往流入放缓,拐点之后南向流入加强。
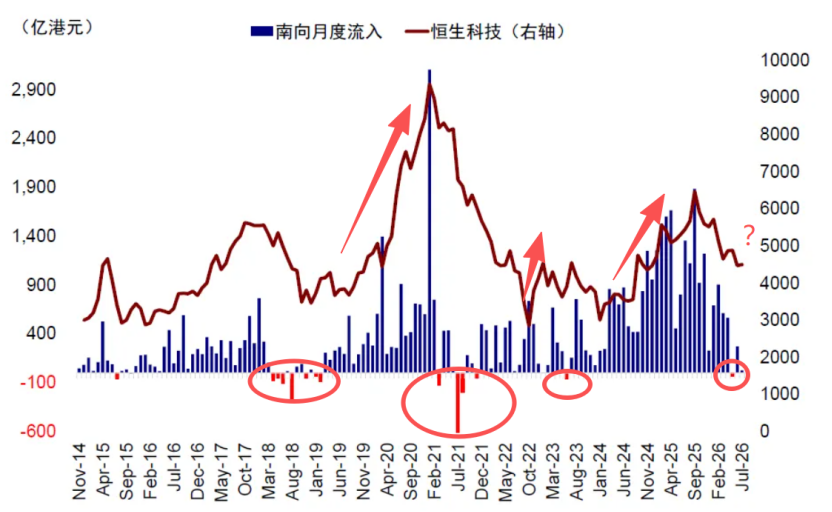
截至3月底,内地可投港股主动基金港股配置比例已从2Q25高点的32.1%降至22.5%,低于2024年924水平;
根据EPFR数据,新兴市场基金中资股配置比例(20%)已低于924的21.3%,韩国(24%)与中国台湾(27%)在MSCI新兴市场指数权重已超过中国AH股占比(16%)。
再从回购规模来看,2005年以来,在下跌过程中股票回购通常会加速、在底部区域达到峰值。
最后从市场情绪来看,随着港股6月下旬加速下行,恒指与恒生科技14日RSI 6月底均进入超卖区间(30以下)。
但光从上面的调整幅度、估值、盈利、资金和情绪指标来分析,只能提供一个形成“阶段”底部的客观条件。要判断港股是否重回趋势上行,还需要更多的催化剂。
这个催化剂短期看分母端(利率/资金)与政策边际变化,长期趋势性上行必须依赖“盈利的系统性修复”,即“924时刻”或“DeepSeek时刻”。
(1)“924时刻”:整体消费大盘好转,政策大规模倾斜至居民端和传统消费领域。
(2)“DeepSeek时刻”:港股权重龙头(如互联网巨头)在AI(人工智能) toB业务或硬件上实现系统性突破,弥补当前的结构错配。
7月下旬中央政治局会议是重要窗口,我们可以关注相关政策动态。
此外,港股7月和9月将迎来历史最大规模解禁,可能对个股和市场资金面形成阶段性压力。不过整体解禁规模对大盘走势影响有限,可以重点关注ETF,暂时避开解禁标的。
相关ETF:
恒生科技ETF华夏(513180.SH)跟踪恒生科技指数规模最大;
恒生互联网ETF华夏(513330.SH)跟踪恒生互联网科技业指数规模最大;
上述ETF跟踪港股相关指数,间接持有一篮子港股上市公司,支持T+0日内灵活交易,且在A股上市,免去港股通或港股交易权限。
恒生互联网ETF华夏跟踪指数为恒生互联网科技业指数,指数2021-2025年完整会计年度业绩为:-31.89%,-25.38%,-24.60%,14.43%,28.10%,指数历史业绩不预示基金产品未来表现。
恒生科技ETF华夏跟踪指数为恒生科技指数,指数2021-2025年完整会计年度业绩为:-32.70%,-27.19%,-8.83%,18.70%,23.45%,指数历史业绩不预示基金产品未来表现。
$华夏恒生科技ETF发起式联接(QDII)A(OTCFUND|013402)$
$华夏恒生科技ETF发起式联接(QDII)C(OTCFUND|013403)$
$华夏恒生互联网科技业ETF联接(QDII)A(OTCFUND|013171)$
$华夏恒生互联网科技业ETF联接(QDII)C(OTCFUND|013172)$