8月底的游戏圈,比暑假档的新品混战更引人注目的,是一张张陆续揭晓的半年报“成绩单”。1884.5亿元—这是上半年国内游戏市场交出的总答卷,12.17%的同比增速放在任何行业都算亮眼。但当聚光灯从大盘转向每一家具体的企业,故事却远非一片欢腾:有人靠海外赚得盆满钵满,有人押中爆款一飞冲天,也有人默默勒紧腰带挤出了利润。同样的市场环境,正在跑出完全不同的生存逻辑。
出海、爆款、降本,中报里的三条突围之路
在用户规模见顶的大背景下,2026年游戏行业的增长逻辑已经完成切换。过去依靠人口红利、烧钱买量的粗放扩张走到了尽头,精细化运营、调优产品结构、降本增效的内生增长,成为新的生存法则。
出海是上半年游戏产业最重要的增长引擎。数据显示,上半年国内自研游戏海外实际销售收入达123.72亿美元(约合835.95亿元人民币),同比增长30.22%,创下近六年来最大增幅。这个增速是国内市场增速的近2.5倍,海外收入已占国内市场的四成以上。7月单月,自研游戏海外收入达到20.12亿美元,同比增长18.86%,延续了上半年的增长势头。
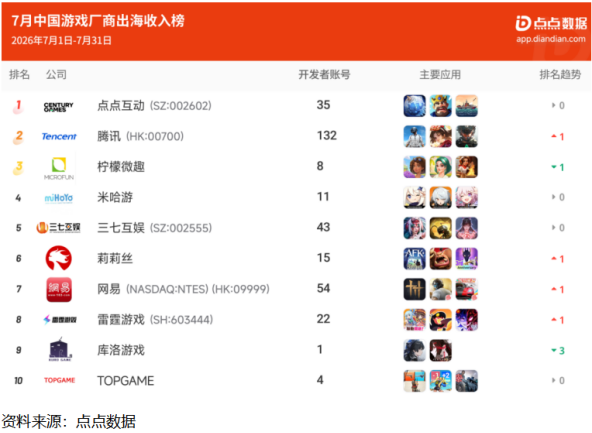
头部厂商在海外市场的布局正在从“产品出海”走向“能力出海”——不光是卖游戏,而是搭建本地团队、深耕区域市场,把出海做成一门长期生意。
世纪华通上半年营收221.17亿元,同比增长28.53%,归母净利润45.03亿元,同比增长69.51%。外销收入达143.08亿元,同比增长59.71%,占总营收64.69%。旗下点点互动蝉联出海收入亚军,《WhiteoutSurvival》上线三年后再创新高,稳居中国手游出海榜第一。新品《Kingshot》同样冲入出海榜前三。出海同样成为三七互娱的增长引擎。上半年境外营收30.21亿元,同比增长10.90%,占总营收41.53%。《LastAsylum:Plague》已上线137个国家和地区,累计用户超1500万。
出海之外,爆款驱动是另一条增长路径。巨人网络上半年营收46.89亿元,同比增长182.08%,归母净利润21.44亿元,同比增长175.96%。公司在财报中直言业绩增长“主要系现象级手游《超自然行动组》持续贡献较高水平收入”。恺英网络上半年营收47.97亿元,同比增长86.06%,旗下《烈焰觉醒》报告期内贡献收入约23亿元。
但爆款驱动的“双刃效应”同样不容忽视。恺英网络销售费用从8.66亿元增至18.82亿元,同比增长117.26%,主要系市场推广费增加。爆款驱动模式本身天然具有不确定性,单靠一款产品撑业绩,后续很容易陷入“新品荒”的波动里。当产品结构过度集中,一旦头部产品流水波动、玩家热度衰减或遭遇竞品冲击,业绩的稳定性将面临严峻考验。
还有一批企业选择了第三条路——盘活老产品存量价值,砍掉低效产能,实实在在挤出利润空间。这条路虽然不如爆款那样引人注目,却为不少公司提供了稳定的业绩支撑。
吉比特是这一路径的典型代表。2026年上半年营收37.27亿元,同比增长48.01%,归母净利润10.92亿元,同比增长69.31%。公司主动整合内部资源,关停了多款流水低迷的产品,把资源收拢到核心自研与优质代理项目上,利润增速跑赢营收正是源于盈利结构的优化。
三条路径,对应的是三种完全不同的生存姿势——往外走、造爆款、向内求。在这个不再有水涨船高的行业里,能跑出来的公司,往往是至少把其中一条走通了的。
AI正在改写游戏的“生产方式”
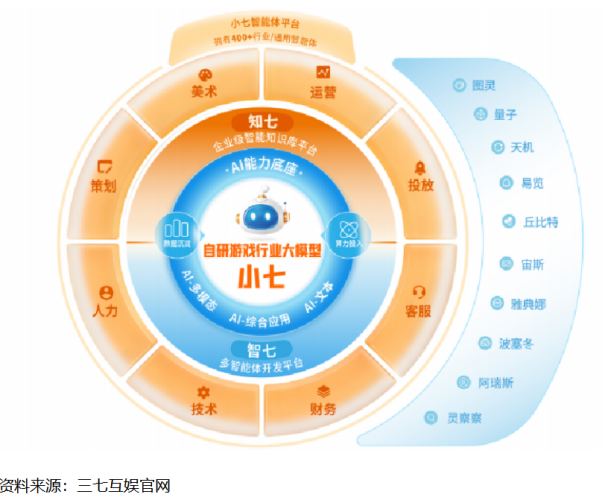
AI对游戏产业的影响,正在从“降本增效”的工具层面走向“内容革命”的产品层面。过去市场谈AI赋能游戏,多少带点概念炒作的味道。但今年的半年报里,AI已经实打实地嵌入了研运全流程。三七互娱自研的游戏垂类大模型"小七"已接入240余个模型及AI工具,沉淀600多个自研智能体,AI辅助产出的2D美术资产占比超过80%,AI参与生成的广告视频素材占比突破70%。巨人网络在《超自然行动组》项目中,AI代码生成占比超过80%,策划配置环节AI参与率超过60%。游族网络的AI平台实现70%游戏测试用例自动生成,发行端素材生产效率提升3至5倍,本地化翻译成本累计降低80%。从原型到美术到测试,游戏生产的每一个环节都在被AI重新定义。
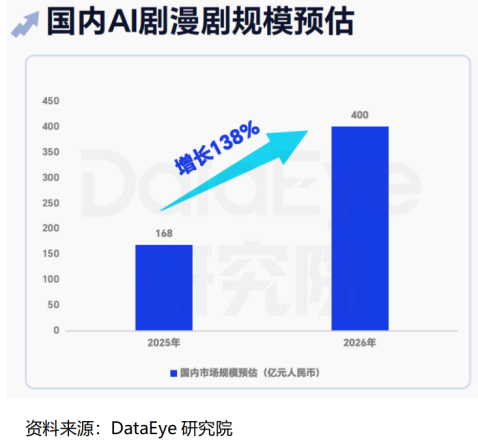
更值得关注的是AI在内容端的延伸。游戏IP改编AI漫剧正在成为新的增长极。2026年国内Al剧漫剧市场规模预估将达400亿,同比增长138%。上半年抖音端原生AI漫剧上新剧目数达22.19万部。DataEye创始人汪祥斌表示,目前AI正深度重塑短剧、游戏等文娱赛道,线上超九成内容由AI生成,各大头部游戏厂商已规模化应用AI生产内容。借助AI漫剧低成本、快速迭代的内容生产优势,游戏厂商能够突破获客瓶颈、挖掘新增量。周星驰旗下比高集团战略入股互动之星,重点发力AI剧集、AI漫剧、AI拟真人剧,构建“影视+游戏+AI技术+沉浸式互动体验”的创新体系。
游戏与影视传媒的边界正在被AI模糊,一个“泛娱乐内容平台”的产业图景正在成型。
8月版号放量,政策底的确认
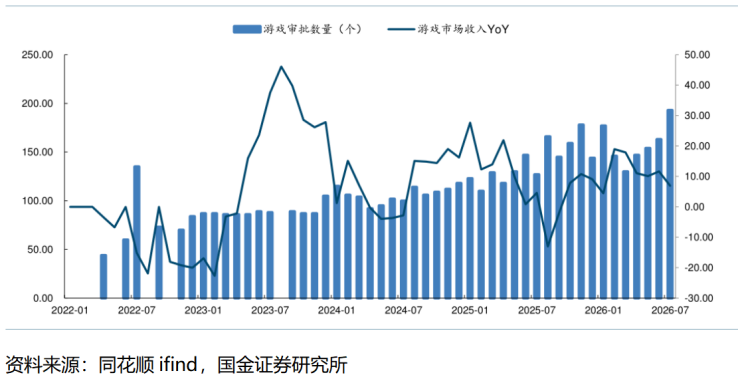
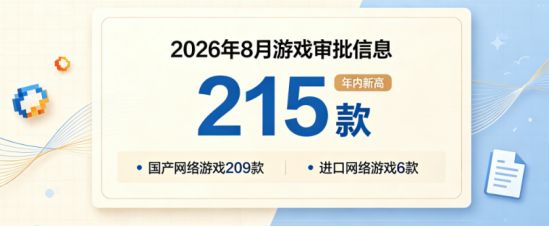
8月31日,国家新闻出版署公布2026年8月份游戏审批信息,共计215款游戏版号获批,再创年内新高,其中国产网络游戏209款、进口网络游戏6款。主要获批产品包括盛趣游戏《龙之谷:经典》、三七互娱《凡人修仙传:大道》、电魂网络《星落小筑》等。
高频次、高数量的版号发放,增强了厂商产品上线的确定性,为后续业绩增长提供了底层支撑。在供给释放与需求回暖的共振下,随着8月获批新品陆续进入上线周期,叠加成熟产品向PC等多端拓展,头部厂商的产品管线释放有望进一步强化业绩兑现预期。从“稀缺品”到“常态化供给”,版号政策环境的转变,为行业健康发展提供了制度性保障。
左侧布局的窗口正在打开
估值是当前游戏板块最直接的信号,数据显示,中证动漫游戏指数当前市盈率为23.18倍,位于上市以来估值区间的7.08%分位数,处于历史偏低水平(数据来源:Wind,截至2026.09.03)。
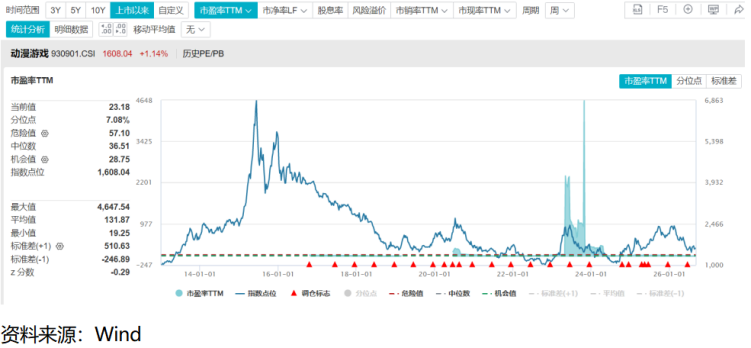
但低估值本身从来不是买入的充分理由。真正值得关注的是,行业正在从“泥沙俱下”走向“优胜劣汰”:版号常态化打开了供给天花板,AI渗透持续压缩生产成本曲线,出海分化则让具备全球化运营能力的企业率先跑出独立行情。这三重变量叠加,意味着游戏板块的核心矛盾已从“政策会不会松”转向“谁能在存量市场里持续赚钱”。
$华夏中证动漫游戏ETF发起式联接A(OTCFUND|012768)$
$华夏中证动漫游戏ETF发起式联接C(OTCFUND|012769)$