
一周市场信息
(一)国内方面
1、国务院常务会议召开,研究宏观政策发力提效、促进有效投资有关工作,听取新污染物治理进展情况汇报,审议通过《事业单位登记管理条例(草案)》。会议指出,针对当前经济运行中出现的问题,要加大宏观政策逆周期调节力度,推动经济持续向新向优向好发展,努力完成全年经济社会发展目标任务。
2、国家统计局公布数据显示,9月份我国制造业PMI为50.1%,环比回升0.3个百分点,连续两个月回升,重返扩张区间;非制造业、综合PMI也重回扩张区间,分别为50.2%和50.7%,均比8月上升1.2个百分点。
3、国家能源局公布数据,2026年1月至8月,全国各电力交易机构累计完成交易电量51800亿千瓦时,同比增长19.2%。从交易范围看,省内交易电量40264亿千瓦时,同比增长21.5%;跨省跨区交易电量11536亿千瓦时,增长12.1%。
4、今年前8月中国规模以上工业企业营业收入同比增长6.6%,利润总额增长15.7%。在算力基础设施加速建设带动下,光纤制造、光缆制造行业利润同比分别增长5.3倍和1倍。8月当月,规模以上工业企业利润增速回落至4.2%。
5、国务院国资委表示,今年以来,中央企业围绕“六张网”加快实施一批重大项目和标志性工程,年度计划安排相关投资约2万亿元。在前瞻性战略性新兴产业领域,更加注重“扩能提质”。
6、中国9月末黄金储备为7747万盎司,环比增加74万盎司,8月末黄金储备为7673万盎司。中国央行已连续第23个月增持黄金。
(二)国际方面
1、美国8月核心PCE物价指数同比上涨3%,环比上涨0.2%,均低于市场预期。本次数据是统计口径调整后的首份数据,并不完全反映实际物价压力。美国8月实际个人消费支出环比增长0.6%,为2025年3月以来最大单月增幅。数据公布后,交易员降低对美联储10月加息押注,高盛将美联储加息预期从10月推迟至12月。
2、美国9月季调后非农就业人口增加2.9万人,预期增9万人,前值增16.2万人;9月失业率为4.2%,预期及前值均为4.1%;9月平均时薪同比增长3%,预期3.2%,前值3.10%。数据公布后,交易员认为美联储10月加息概率较低,仍预计美联储将在12月加息。
3、美国8月贸易逆差1056亿美元,预期逆差1020亿美元,前值由逆差886亿美元修正为逆差928亿美元。美国8月进口额增长4.3%,出口额增长1.4%。
市场回顾及展望
(一)股市回顾及后市展望
1、股市回顾
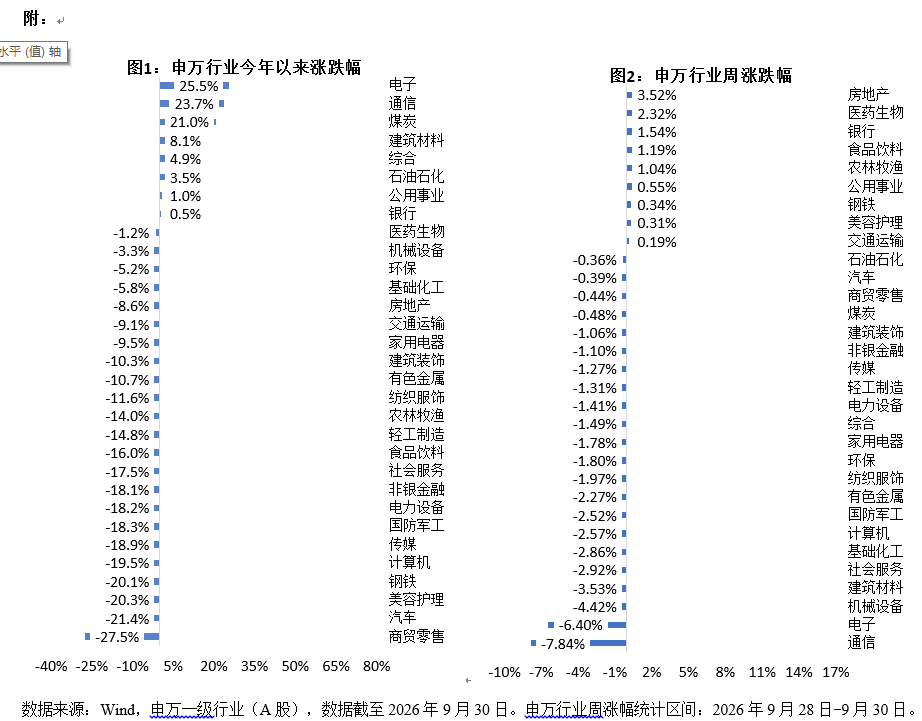
国庆假期前三个交易日(9月28日—9月30日),A股市场整体调整,上证指数下跌1.19%,深证成指下跌3.22%,创业板指下跌4.67%。行业方面,房地产、医药生物、银行表现较优,分别上涨3.52%、2.32%、1.54%;通信、电子、机械设备表现靠后,分别下跌7.84%、6.40%、4.42%。
节前全球流动性紧缩交易延续,各期限美债利率维持上行,叠加假期避险情绪升温,共同拖累市场整体调整。从结构上看,科技板块跌幅居前:中美AI供应链脱钩担忧再起,海外数据中心建设相关的贷款与租赁风险发酵,加剧了需求端疑虑。医药生物受政策催化,叠加CXO、创新药等产业高景气获验证,表现相对占优。受增量政策发力预期催化,叠加财政首次对居民购房贷款贴息落地,顺周期板块涨幅居前,房地产板块领涨。此外,在市场风险偏好整体回落下,大金融、公用事业等稳健类板块表现相对占优。
国庆假期前(9月28日—9月30日),美国主要股指下跌,美股道指、标普500、纳指涨跌幅分别为-1.78%、-1.19%、-0.77%;日经225指数上涨0.59%。
国庆假期(10月1日—10月7日),美国主要股指上涨,美股道指、标普500、纳指涨跌幅分别为0.54%、1.96%、2.52%;日经225指数上涨4.92%。
2、后市展望
展望后市,随着融资盘出清以及潜在稳市力量的托底,市场大幅下行空间有限,但上行空间的打开仍需看到增量产业叙事的催化,或全球紧缩预期的缓和。短期杠铃策略预计仍将占优,关注大金融等稳定风格,以及科技中小成长方向。
(二)港股市场回顾及后市展望
国庆假期前(9月28日—9月30日),恒生指数上涨0.42% 报24613.27点,恒生科技指数下跌1.34%报4253.89点。国庆假期前三个交易日,港股整体呈现震荡整理、结构性分化的格局。具体行业板块方面,医药生物(创新药)成为节前较强主线,外资与南向资金均有流入;高股息、防御型板块(电讯、公用事业、本地金融)受青睐;汽车产业链因价格战加剧、销量预期下修而承压。
国庆假期(10月2日至10月7日),恒生指数跌1.96% 报24130.50点,恒生科技指数跌1.40%报4194.49点。上周五(10月2日),恒生指数大跌并创阶段性新低,本周一在AI算力带动下恒生科技指数探底回升,本周二医药领涨市场反弹,本周三科技股回调恒生科技指数小幅回落。
我们认为, 10月美联储加息担忧明显缓和,但港股市场短期或延续震荡走势,未来具体配置方向上,或重点关注以下方向:
1、较高风险偏好,进攻端:AI 基础设施与硬件中"有真实订单、能兑现业绩"的方向——算力芯片与晶圆代工、光模块/光纤、PCB、先进封装、服务器与AI云;创新药与CRO具备独立催化能力,构成成长端第二主线。
2、中低风险偏好,防守端:高股息与类债资产仍是加息周期基准配置,但海外无风险利率上行令其相对优势收窄,应侧重现金流稳定、分红可持续的方向——电信、公用事业、优质金融;险资投资港股通 ETF 口径明确,有望带来增量配置资金。
3、谨慎板块:有色金属(黄金、铜)在"美元回升+加息强化+节前备货谨慎"下回调压力未消;锂电产业链受产能过剩与整车厂自研电池压制 ;此外,需警惕高解禁与卖空压力较大的成长股波动。
风险提示:基金有风险,投资须谨慎。本材料由招商基金管理有限公司提供,不构成投资建议或承诺。我国基金运作时间短,不能反映市场发展所有阶段。上述观点、看法和思路根据截至当前情况判断做出,今后可能发生改变。基金过往业绩不代表其未来表现,基金管理人不保证基金盈利及最低收益,其管理的其他基金的业绩并不构成本基金业绩表现的保证。投资者应认真阅读《基金合同》《招募说明书》《产品资料概要》等基金法律文件,全面认识基金产品的风险收益特征,在了解产品情况及听取销售机构适当性意见的基础上,根据自身的风险承受能力、投资期限和投资目标,对基金投资做出独立决策,选择合适的基金产品。投资者可通过基金管理人或代销机构提供的移动客户端、官网等渠道查询其基金交易、保有情况和持仓收益等信息。
#美联储会议纪要:年底前或再加息一次##AI催热MLCC量价齐升##见微知著,国庆见闻征集##10月基金投资策略##震荡观市手记#
$招商国证生物医药指数(LOF)C(OTCFUND|012417)$
$招商中证半导体产业ETF发起式联接C(OTCFUND|020465)$
$招商移动互联网产业股票基金C(OTCFUND|015773)$
