
9月22日,据Omdia最新研究报告,2026年第二季度全球半导体营收突破4250亿美元,再创历史新高,市场环比增长率达到31.4%,创历史纪录。AI需求和强劲的存储器价格继续成为推动市场的主要动力,使2026年上半年半导体总营收达到7520亿美元。
半导体这条产业链条很长,从芯片设计、晶圆制造到封装测试,再到设备材料,环环相扣。当前,AI基础设施投资持续扩张,先进制程、先进封装及存储芯片需求同步走高,全球半导体产业正处于AI驱动的新一轮景气周期。
具体到近期盘面,CPO(共封装光学)方向的热度值得关注。光博会期间,多家厂商集中展出了1.6T、3.2T乃至6.4T高速光模块产品,CPO/NPO产业化进程明显提速。英特尔也在与友达光电洽谈Micro LED基板先进封装合作,探索共封装光学方案,海外科技巨头对AI基础设施的投入仍在加码。开源证券指出,随着AI算力资本开支持续加码,光模块、光器件及CPO等细分赛道景气度将持续提升。
再看机构观点。中原证券指出,AI驱动全球存储厂商加速扩产,半导体设备供给紧张程度有望逐步提升,国产半导体设备出海有望加速,叠加半导体设备国产自主可控持续推进,建议关注国内半导体设备及零部件厂商的投资机会。
爱建证券表示,AI服务器需求正由整机放量进一步转化为上游扩产需求,GPU先进制程及先进封装、HBM存储与封装、高速高多层PCB是资本开支较为集中的方向。AI服务器持续放量,将拉动GPU、HBM、PCB等关键环节的新增产能投入,晶圆制造、封装测试及PCB设备有望率先受益。
华兴证券认为,整体一般型DRAM合约价在3Q26季增13%至18%,供给仍极度紧缺。利基型存储有望在4Q26维持价格上涨趋势,256Mb及以上高容量产品价格存在90%以上的上涨空间。
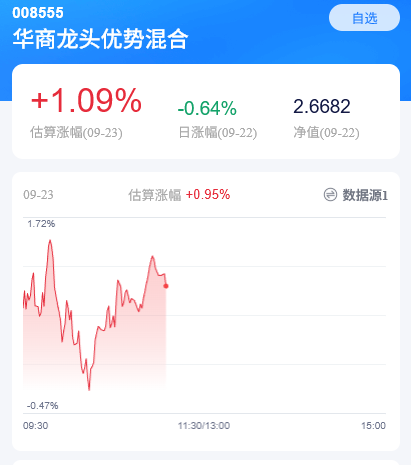
那么问题来了,产业链热度持续升温,普通投资者怎么参与?不妨关注一下$华商龙头优势混合$ (008555)。这只产品以AI为核心投资主线,深度聚焦CPO行情,以海外算力链为核心布局方向,重点优选国产算力领域的龙头企业,全程紧密跟踪行业技术迭代和订单落地进展。从最新持仓看,前十大重仓股覆盖了新易盛、中际旭创、兆易创新、东山精密等算力产业链核心标的,同时还在智能驾驶、3C创新等AI应用赛道精选优质公司布局,整体思路清晰。今天华商龙头优势混合(008555)表现优异,当下净值预估上涨1.09%,走出亮眼行情。
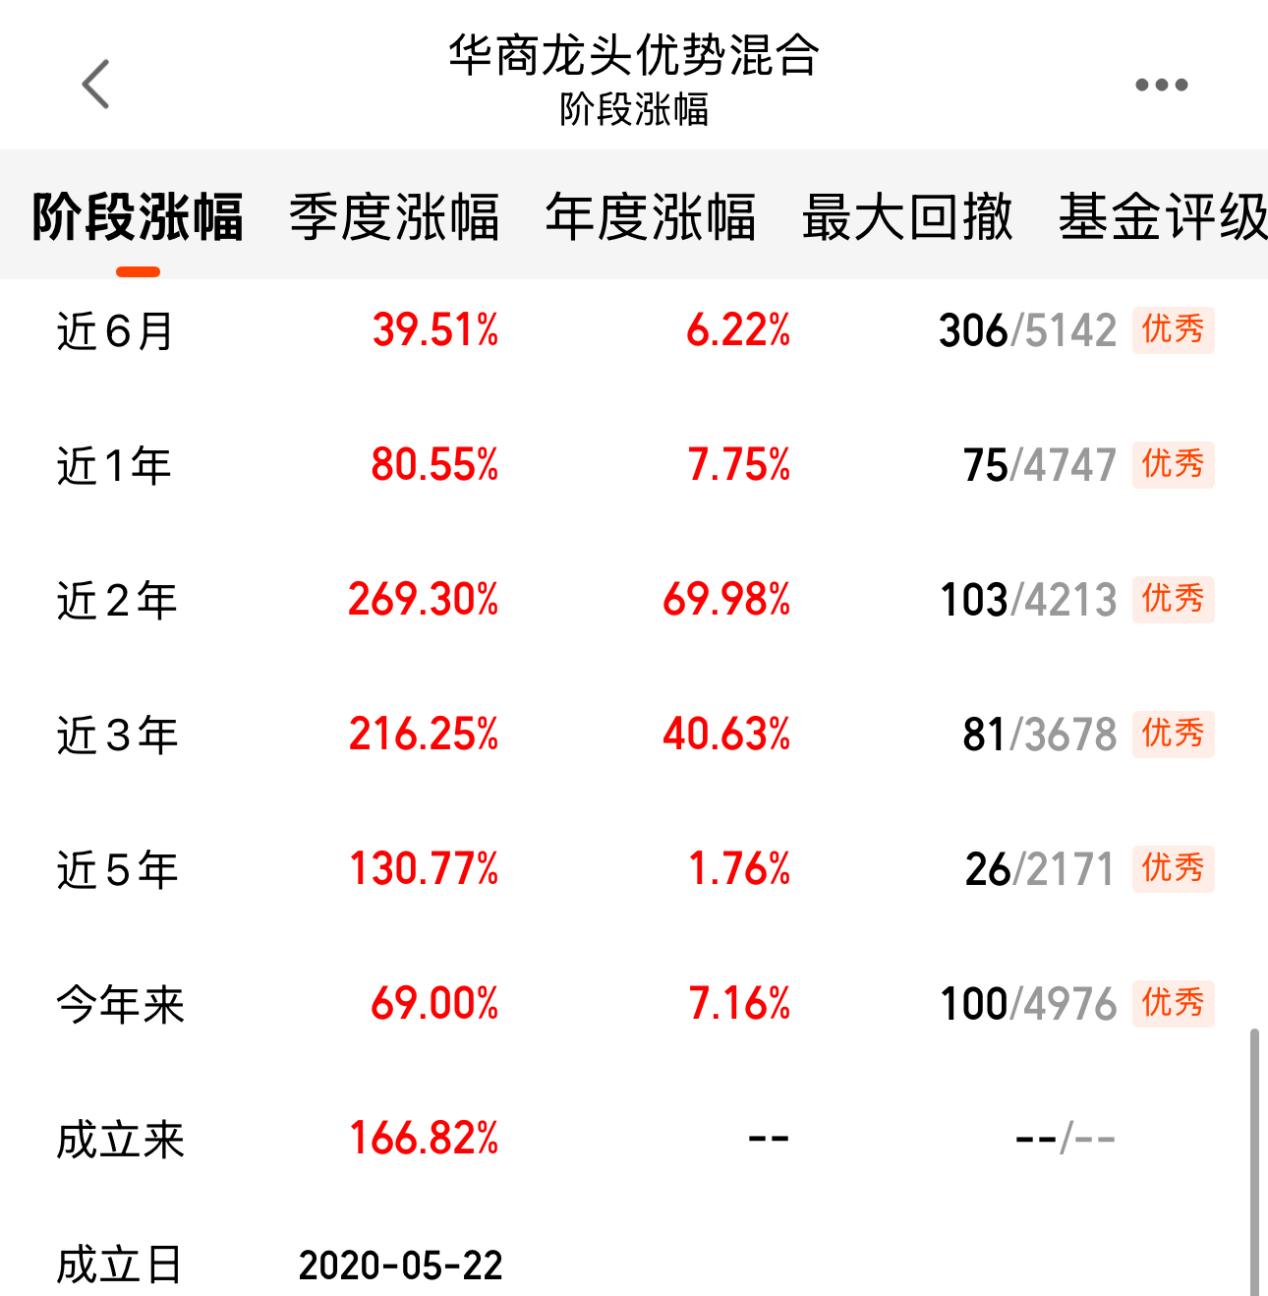
从多阶段业绩来看,近6月上涨39.51%,近1年上涨80.55%,近2年上涨269.30%,各阶段表现均较为出色。在同类产品中,这样的中长期业绩具有一定的竞争力。
往前看,后续的催化因素并不少。存储芯片方面,供需缺口仍在扩大,国内存储大厂扩产带来的设备采购需求有望持续释放。光模块方面,1.6T产品逐步放量,NPO/CPO等新技术路线的产业化推进将为产业链打开新的成长空间。AI算力基建的投入仍在扩张阶段,从上游芯片到下游应用,各个环节都有值得关注的变化。对于看好AI算力产业链长期机会的投资者来说,像华商龙头优势混合(008555)这样聚焦产业核心环节的产品,可以作为持续跟踪的参考。#晒出我的银行黄金##特朗普:美伊代表会谈“非常有建设性”##“Muse时刻”来了,哪些行业会受影响?#
