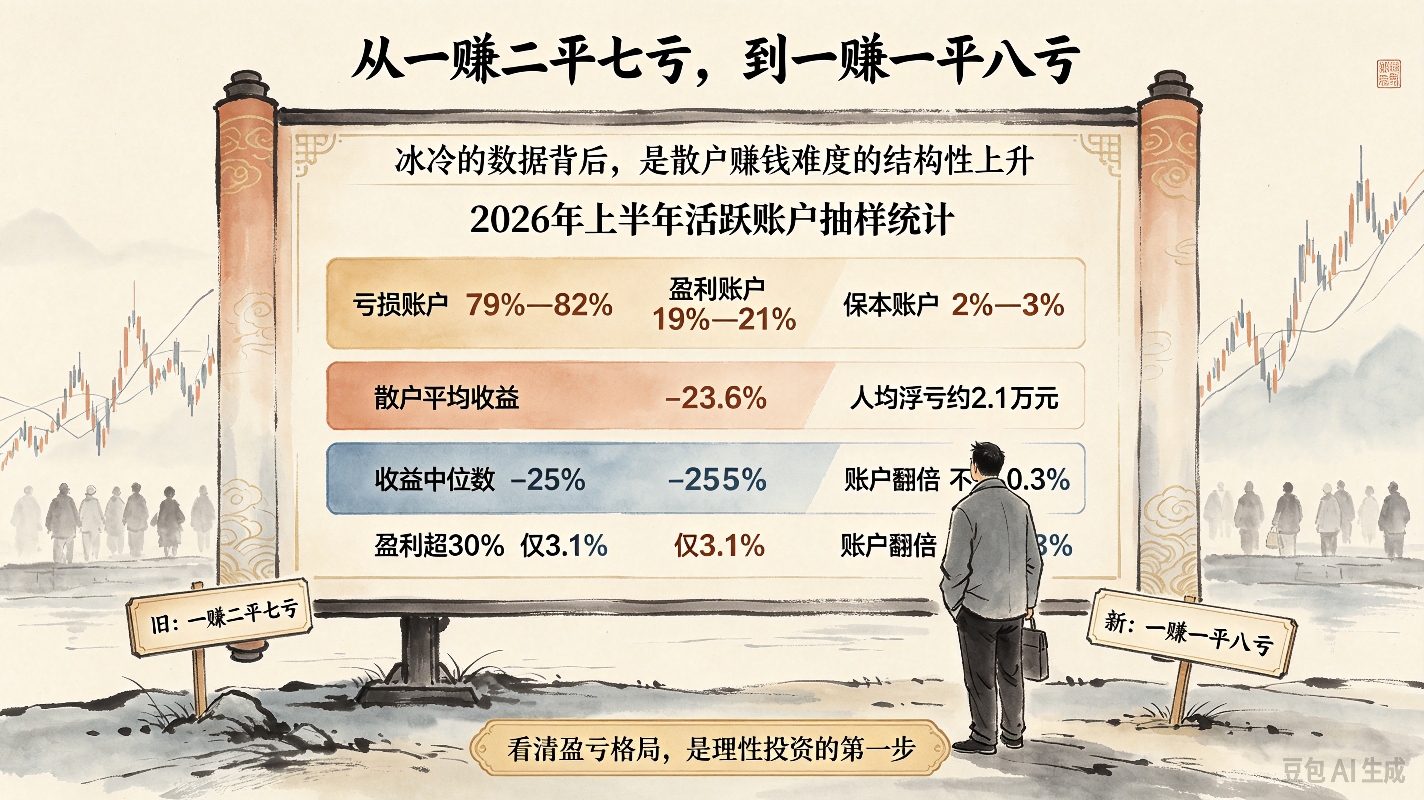
市场里流传多年的那句“一赚二平七亏”,曾是无数人对股市盈亏格局最朴素的认知。而中证协联合头部券商2026年上半年的抽样统计,给出了更为冷峻详实的数据:活跃交易账户之中,亏损账户占比79%—82%,盈利和持平账户仅19%—21%。散户平均收益率-23.6%,人均浮亏约2.1万元,收益中位数低至-25%,意味着一半以上股民的亏损幅度超过25%;能够盈利超过30%的账户仅有3.1%,账户实现翻倍的更是不足0.3%。盈亏格局已经从旧日的一赚二平七亏,实实在在滑向近乎一赚一平八亏的严酷局面。这一组冰冷的数字,看似只是比例的变动,实则映照出市场生态的深层变化,也把散户赚钱之难,写得愈发清楚。
盈亏结构的滑落,从来不是偶然的统计噪音,而是市场走向成熟、走向机构化、走向高效的必然结果。早年市场里信息割裂、散户众多、定价粗糙,只要肯花心思琢磨行业、耐心等一轮行情,普通人尚有突围的空间。而现在,量化资金以毫秒级的速度抢占价差,机构以团队和体系覆盖全行业研究,信息在瞬间被定价,情绪在分秒间被交易。散户曾赖以生存的那些缝隙,被一层层填平。同一份公开消息,你看到的时候,早已被清算过无数遍;同一个热点题材,你追进去的时候,往往正是别人的出货窗口。市场越有效,非专业者的优势就越稀薄。
更值得警惕的是,亏损面扩大背后,交易摩擦与情绪损耗的累积效应在以负复利的方式反噬。每一次换手都有佣金、印花税等交易成本,每一次追涨都要承接短期情绪带来的溢价,每一次恐慌割肉都在低位交出自己的筹码。单看一次亏损,或许微不足道,可一年数十上百次的进出,成本与错误便交织成一张网,慢慢吞掉本就不厚的本金。散户的亏损,多数时候并不是因为看不懂行情,而是因为在频繁的进出里,把原本可以拿住的确定性,换成了不确定的博弈。这份持续的消耗,也正是大量账户最终落在负收益区间、中位数亏损远超平均亏损的重要原因。
市场结构的另一重变化,是个股分化递进。股票供给增多,资金会向真正有稳定盈利、宽阔护城河、充沛现金流的资产集中。平庸标的失去流动性溢价。散户最习惯买入自己熟悉却并不深入理解的标的,然后单纯等待普涨。可这种普涨模式正在变得越来越稀缺。
还有一个常被忽略的现实,是产出与投入的不对称。机构有研究团队、完备数据库、成熟风控体系,资金也往往是可以长期放置的长线资金,出现回撤之后可以从容复盘、调整、用资产配置对冲风险。散户大多只有一个人、一部手机,只能从工作与生活的间隙挤出时间做研究,同时还要背负养家、养老、子女教育的现实压力。一旦账户出现大幅回撤,最先崩塌的往往不是交易方法,而是心态。心态一崩,操作必然变形,原本定下的纪律让位于焦虑,原本该守住的耐心败给冲动,最后把一次可以承受的浮亏,做成一次不可挽回的实亏。也正因如此,能够稳定获取高额收益的账户寥寥无几,实现翻倍者更是百里挑一。
把盈亏定律的滑落、这一组调研数据看清楚,目的不在于渲染悲观,而在于校正预期。散户赚钱不易,这份不易有结构性的根源,不是个人努力不足,也不是运气格外差。承认这一点,反而能让人从“我要比别人更快抓到机会”的执念里退出来,回到自己真正能掌控的地方:只做看得懂的生意,只在自己能验证的价值区间出手,只保留那些分红稳定、内生增长清晰的资产,把交易频率降下来,把预期收回来,把时间拉长。
在这样的市场里,能够长期存活的散户,往往不是最聪明、最勤奋的那一批,而是最克制的那一批。他们不追逐每一轮行情,不参与每一次博弈,只在自己能力圈内等待极少数确定性较高的机会。他们知道,近八成账户亏损的现实意味着绝大多数超额收益已被专业力量提前收割,留给普通人的,是那些安静、缓慢、不引人注意却真实存在的股息与复利。
市场从不许诺人人盈利。盈亏定律的滑落,这一组冰冷的抽样数据,本身就是一句清醒的提醒:散户赚钱之难,难在与整个高效化的市场对抗,难在与自身人性的长期搏奕。能在绝大多数账户亏损的格局里站稳少数盈利的行列,靠的从来不是更快的脚步,而是更稳的心、更窄的能力边界,以及愿意把财富交给时间的那份从容。(个人学习笔记,不构成推荐)。