11月12日,深交所披露的信息显示,深交所上市审核委员会召开2026年第61次审议会议,会议结果为超聚变数字技术股份有限公司(简称“超聚变”)(首发)符合发行条件、上市条件和信息披露要求。
此外,在深圳证券交易所上市审核委员会的会议现场,问询超聚变的主要问题包括:结合算力需求变化、下游客户资本开支、技术先进性、经营性现金流量净额状况、客户和供应商集中度等情况,说明超聚变毛利率变动趋势,以及经营业绩增长是否具有可持续性,相关风险揭示是否充分。
从过往时间线来看,今年5月22日,超聚变申报深交所创业板IPO获受理,保荐机构为中信证券股份有限公司,此次发行新股将不低于9781.34万股且不高于2.20亿股,拟募资80亿元。其中,40.8亿元将用于新一代算力基础设施研发及产业化项目,20.3亿元将用于超聚变智慧制造园区及研发中心项目,8.9亿元将用于面向智能算力、AI及供电架构的关键技术研发项目,10亿元将用于补充流动资金。
值得一提的是,超聚变此次募资80亿元,将成为2026年以来创业板上会企业中募资规模最高的项目。
申报深交所创业板IPO过会,从申报受理到过会,超聚变仅用时174天。
资料显示,超聚变的前身是华为的X86服务器业务。2021年,华为剥离X86服务器业务,以超聚变为新实体进行独立运营。公司总部位于河南自贸试验区郑州片区。公司深耕AI与数据时代的技术革新与产业赋能需求,定位于企业在AI和数据时代的水平全栈解决方案提供者,并在智企生态业务、能源智慧解决方案等新兴业务领域进行探索。
招股书中援引IDC数据显示,2022年至2025年,超聚变服务器在中国市场的占有率从11.7%提升到14.2%,出货量排名跃升至第二位;国产化服务器销售额位居中国市场第一;标准液冷服务器市场份额稳居中国市场第一。
财务数据显示,2023年-2025年以及2026年上半年,超聚变实现营业收入分别约为250.92亿元、442.67亿元、582.46亿元、372.86亿元;归属净利润分别约为5.07亿元、7.22亿元、10.3亿元、21.08亿元。
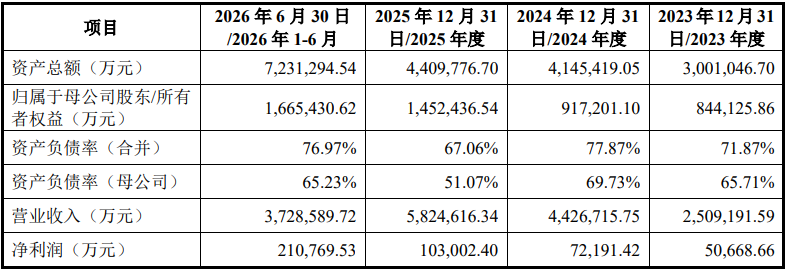
2026年上半年,公司经营活动现金流净额为-156.85亿元;2023年至2025年全年经营现金流分别为-65.68亿元、-25.26亿元和-4.62亿元,虽然从数字上来看在逐年收窄但始终为负。同期公司的短期借款从2025年末的15.63亿元攀升至180.26亿元。
超聚变在招股书中称,公司未来10年最主要的发展方向是聚焦AI、算力、数据及能源四个技术要素,在此基础上进行业务重构,持续探索业务发展边界。
目前公司有53名股东,河南超聚能科技有限公司以持股31.3777%比例为控股股东,实际控制人为河南国资委。