
9月17日,A股市场震荡回调,油气板块逆势冲高,截至14:04,油气ETF汇添富(159309)标的指数涨近1%,有望终结五连阴。
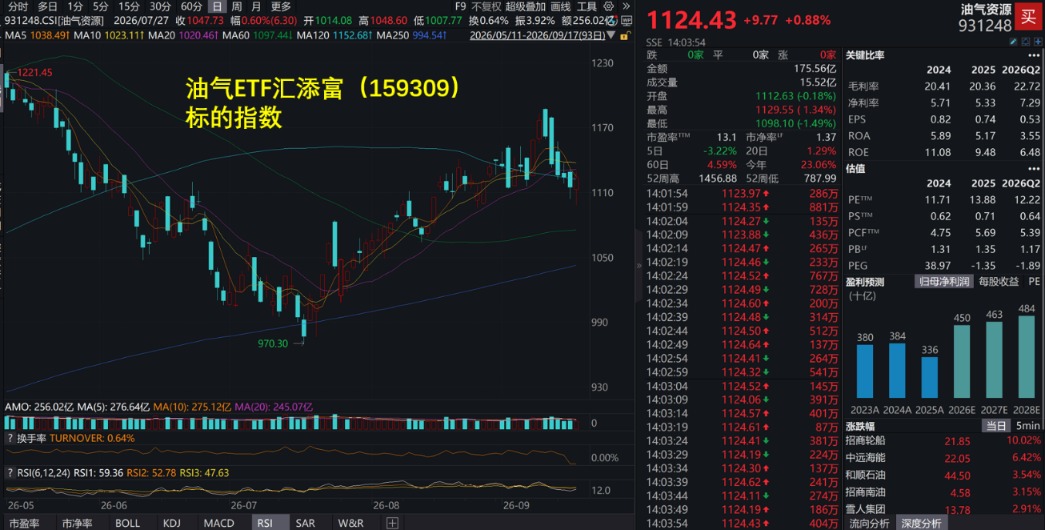
油气ETF汇添富(159309)标的指数成分股涨跌不一,航运股冲高,招商轮船涨停,中远海能涨超6%,招商南油涨超3%,杰瑞股份涨超1%,中国石化、中国石油、中国海油等回调。
【油气ETF汇添富(159309)标的指数前十大成分股】
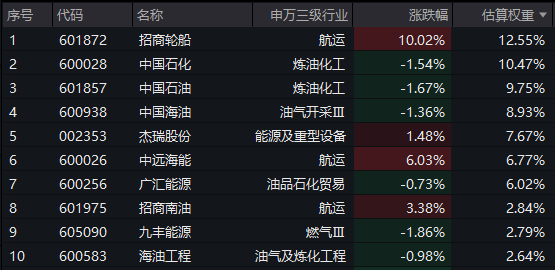
截至14:01,成分股仅做展示使用,不构成投资建议。
随着中东供应中断加剧,买家急于锁定能源货源,油运成本飙升。一方面,向亚洲运输美国原油的成本已飙升至历史新高。据波罗的海交易所数据,截至周二,租用一艘超大型原油运输船(VLCC)将200万桶原油从美国墨西哥湾沿岸运往中国,成本约达4480万美元。另一方面,中东油运费用飙升,截至9月11日,Baltic Exchange数据显示,270K中东湾—中国TD3C航线TCE已升至982,072美元/天,距离100万美元/天仅一步之遥;代表整体VLCC市场表现的VLTCE综合指数也突破55万美元/天,达到554,170美元/天。
【“双峡”冲突升级、扩散,石油供需格局怎么看?】
华泰证券指出,“双峡”冲突升级、扩散,基础设施受损及低库存推升供给冲击。9月以来霍尔木兹海峡通行量恢复仍不稳定,胡塞封锁加剧收缩替代路线的原油供给。新增变化亦加大冲击:1)沙特东西输油管道在9月11日宣布预防性关闭,若停运时间延长或影响运量约500万桶/天;2)库存缓冲持续消耗。油价现货涨幅明显高于期货,即期可交付原油更紧张。
海峡封锁前累积的社会库存明显下行,此前对平抑油价做出较大贡献的“中国缓冲”难以为继。中国进口量意外大幅缩减对平抑全球油价作用显著,4-8月中国原油进口同比下降约320万桶/天(降幅约三成),其中库存消耗和新能源替代合计解释了进口降幅一半以上。新能源替代具有较强的持续性,而库存消耗只能提供阶段性缓冲。近期中国原油期货与海外价差已逆转、8月原油进口边际反弹等都指向库存缓冲明显“变薄”。华泰证券拆分4-8月降幅为4点:
原油库存同比下降约100-110万桶/天,解释进口降幅约三分之一。4-8月中国累计去库36万桶/天,叠加去年同期补库(约65-70万桶/天)。库存下降为跨期调节,非原油需求永久消失。
估算新能源出行替代约贡献60-110万桶/天降幅,中枢值解释进口降幅近三成。我们估算,新能源替代包括电动乘用车、电动商用车以及天然气重卡对汽油和柴油需求的替代。
成品油出口减少约20万桶/天,解释进口降幅的6%左右。成品油出口减少较为直接地1:1折算为原油加工需求下降。
其他因素(包括内需放缓及其他石化产品间接出口下降)贡献约111万桶/天降幅,解释进口降幅的35%左右。包括成品油外的化工品出口,内需放缓的影响,也包含前三项无法解释的统计残差和误差。(来源于华泰证券20260915《华泰 | 宏观深度:石油供需有持续恶化风险》)
【地缘冲突彰显能源安全价值,油气板块战略地位凸显】
光大证券指出,根据IEA的预测,26年全球原油需求同比下降160万桶/日,全球原油供给下滑430万桶/日,当前原油市场面临较大供应风险,先前可用的库存缓冲正在迅速耗尽。当前国内石油、天然气对外依存度仍然较高,地缘冲突威胁全球能源供应链安全,我国油气安全保障任务依然艰巨。2026H1,中国石油、中国石化、中国海油国内油气当量产量分别同比上升1.0%、0.7%、3.3%,“三桶油”加大高效勘探和效益开发力度,稳产增产成效显著,使自有资源成为保障国家安全的基石。此外,“三桶油”深度参与全球能源治理,持续优化资产结构、业务结构和区域布局,增强能源资源利用能力,完善能源运输通道建设,为保障国家能源供应、加快能源革命提供重要支撑,为全球能源发展作出积极贡献。(来源于光大证券20260907《能源安全战略价值凸显,“三桶油”及下属子公司有望受益》)
油气ETF汇添富(159309)聚焦油气产业链上下游,主题界定最聚焦,一键布局国家重要支柱产业,囊括资源、红利、中特估等多条投资主线。其标的指数也更具弹性,短中长期表现均更优!
