
近日,金徽酒股份有限公司(简称“金徽酒”,603919.SH)发布2026年第三季度报告。前三季度,公司实现营业收入23.39亿元,同比增长1.45%;实现归属于上市公司股东的净利润1.78亿元。报告期内,公司省外市场和互联网销售保持较快增长,合同负债同比增加,经营结构持续优化。
省外与线上渠道增长较快合同负债同比增逾三成
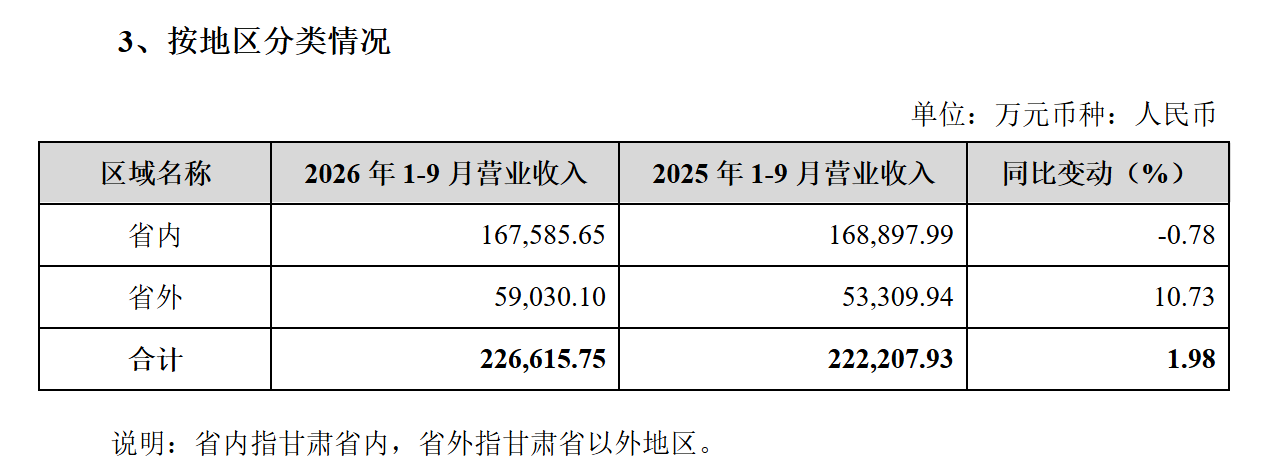
前三季度,在白酒行业渠道节奏整体放缓的背景下,金徽酒营业收入保持正增长。分区域看,公司省内市场基础稳固,省外市场实现营业收入5.90亿元,同比增长10.73%,占酒类营收的比重由上年同期的23.99%提升至26.05%,提高2.06个百分点。从经营节奏看,省外市场一季度增长20.49%、上半年增长20.31%,前三季度在较高基数上仍保持双位数增长。
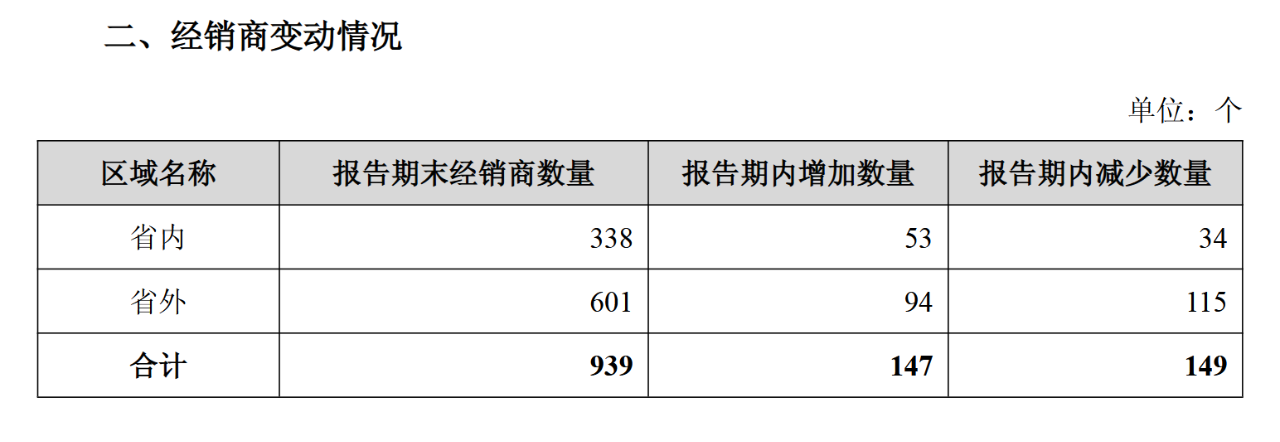
渠道建设方面,截至三季度末,公司省外经销商601个、省内经销商338个,其中省内经销商净增19个。华泰证券研报认为,金徽酒继续推进“布局全国、深耕西北、重点突破”战略,甘肃新市场与陕宁市场一体化持续深化;渠道结构同步优化。华泰证券预计,金徽酒产品结构升级与省外第二根据地建设带来的份额提升,随着核心产品放量与费投效率优化,利润弹性有望逐步释放。
分渠道看,经销商、直销(含团购)、互联网销售协同发力。前三季度,公司互联网销售实现营业收入1.15亿元,同比增长57.64%,占酒类营收比重提升至5.08%。华泰证券研报指出,三季度行业需求延续调整,公司同步调整省外渠道结构,省外与线上渠道形成支撑;国金证券研报表示,公司坚持“控发货、稳价格、促动销”的渠道策略,回款表现稳健。
截至三季度末,金徽酒合同负债8.23亿元,较上年同期的6.32亿元增长30.26%;销售商品、提供劳务收到的现金26.66亿元,同比增长2.91%。据公司介绍,合同负债增加主要得益于“控发货、稳价格、促动销”策略,通过数字化库存管理和价盘巡查保障渠道利润空间,经销商备货意愿总体稳定。
中高价位产品占比稳定贮存工艺研究获科技奖项
分产品档次看,前三季度,金徽酒300元以上产品实现营业收入5.62亿元,同比增长4.63%,占比24.81%;100元至300元产品实现营业收入12.04亿元,占比53.13%,仍是公司营收的主要组成部分;100元以下产品实现营业收入5.00亿元,同比增长9.36%,占比22.06%。百元以上产品合计占比保持在77%以上。
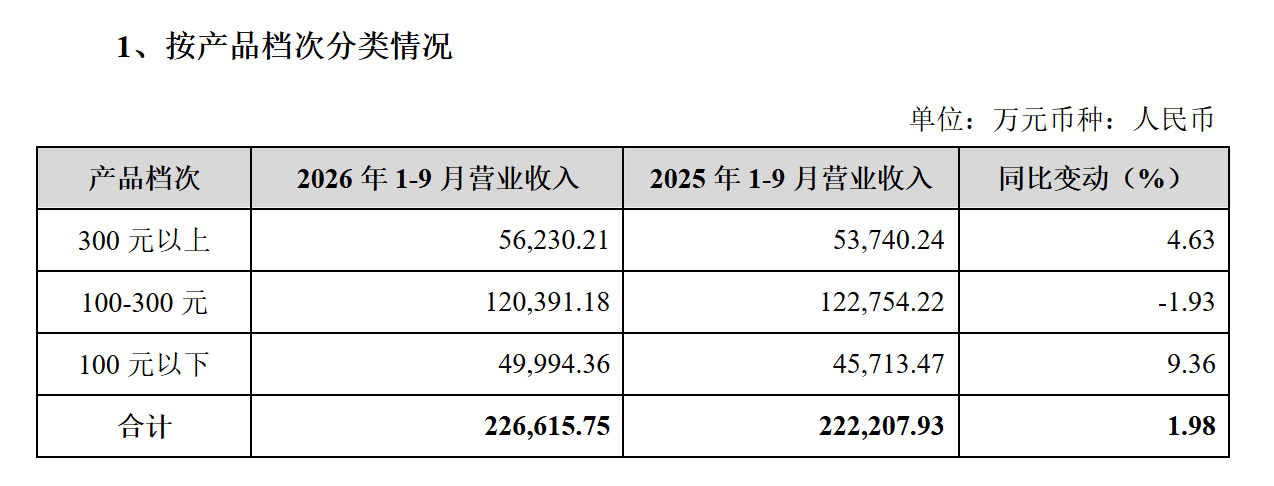
据华泰证券研报,100元至300元价位以柔和金徽为主,与甘肃及西北市场大众宴席、聚饮的需求结构相匹配;300元以上价位以金徽年份、金徽老窖系列为主。国金证券研报认为,公司在优化大众产品矩阵的基础上持续培育中高端产品,产品结构升级与市场培育并行。
在品质工艺方面,2026年,公司凭借《“国槐”木酒海贮存老熟白酒风味特征解析及品质调控研究》项目,获得2025年度“中国酒业协会科学技术进步奖”三等奖。该研究对“国槐木酒海”贮存工艺的风味特征和品质调控进行了系统解析,为这一传统贮存工艺提供了可量化的研究依据。
业内人士认为,前三季度省外市场延续双位数增长、线上渠道保持较快增速、合同负债同比增加,为公司稳健经营提供了一定支撑。华泰证券研报指出,三季度为中秋、国庆旺季启动期,公司延续“一地一策”精准投放,费用投放节奏前移,体现份额与动销优先的竞争策略;国金证券研报表示,公司加码费用投入促进动销,回款表现稳健。
展望未来,金徽酒表示,随着市场基础、渠道信任和品牌资产持续积累,金徽酒将为把握后续市场机会保留充足空间、蓄力发展。
