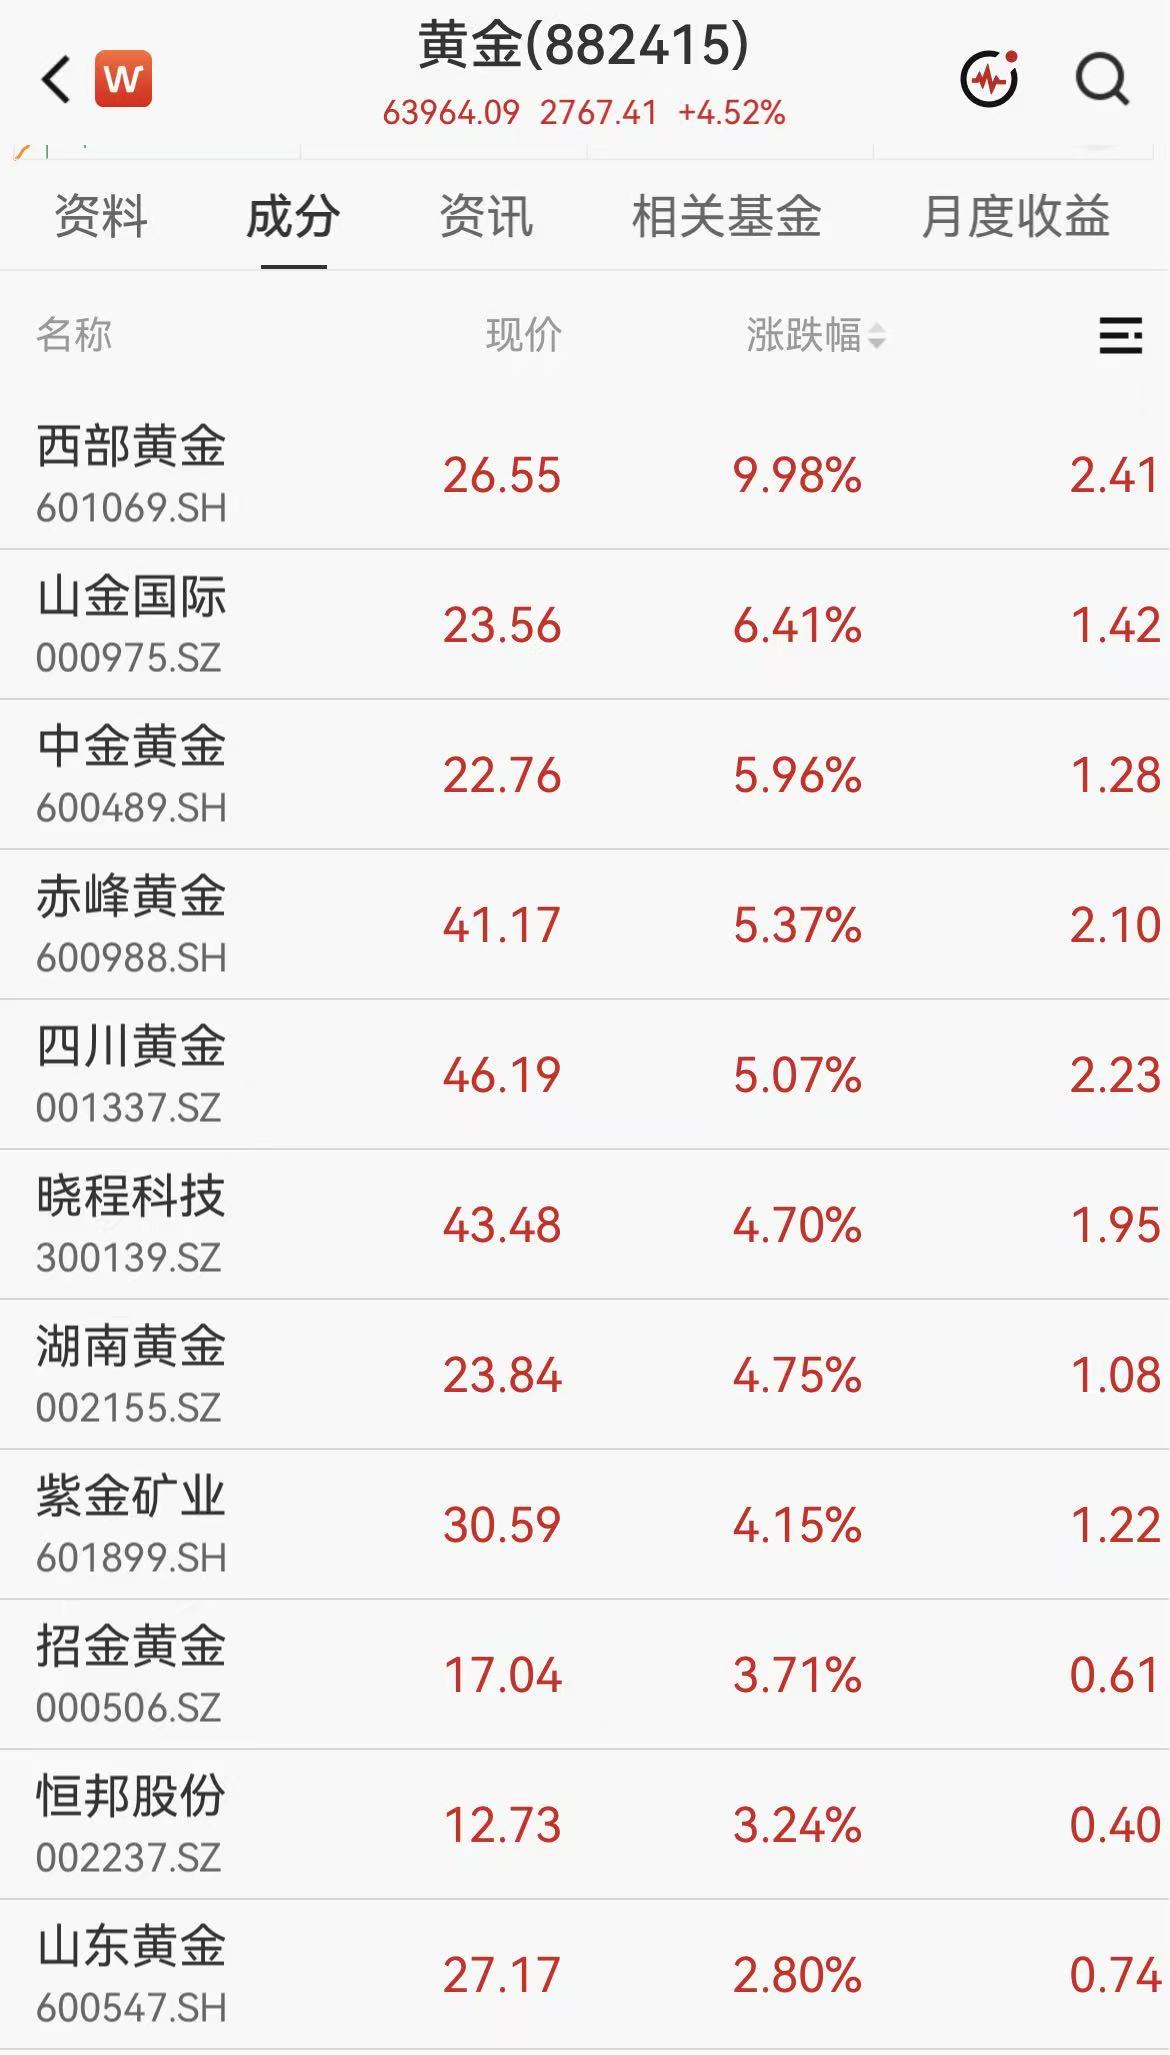
10月9日午后,A股黄金概念板块震荡反弹,板块内成分股全线飘红。西部黄金(601069.SH)涨停,中金黄金(600489.SH)、山金国际、赤峰黄金、紫金矿业、四川黄金等个股跟涨。
消息面上,美伊冲突出现边际缓和信号。据新华社报道,美国总统特朗普8日在社交媒体发文称,美国同伊朗正在进行“富有成效”的磋商,美国不会在国会中期选举前对伊朗发动攻击。此外,美军中央司令部8日在社交媒体发布消息说,“林肯”号航空母舰在结束中东的任务后于当天返回加利福尼亚州圣迭戈母港。
地缘冲突预期回落直接压制原油价格,同时带动贵金属价格短线冲高。受上述消息影响,现货黄金日内扩大涨幅至1.38%,站上4190美元/盎司。ICE布油价格日内下跌1.3%,现报102.9美元/桶。
美国就业数据大幅不及预期,进一步重塑市场对美联储货币政策的预期。美国劳工部近期公布的调查数据显示,美国9月新增2.9万个非农就业岗位,大幅低于8月向下修订后的13.3万个,也低于此前12个月平均每月增加4.5万个的增幅。
更为关键的是,美国劳工部同时将7月非农就业岗位的变化由增加2.1万个下修为减少1万个,将8月新增非农就业岗位数由16.2万个下修为13.3万个。就业数据的全面走弱,令市场对美联储进一步加息的担忧明显缓解。
据CME“美联储观察”,目前,美联储到10月维持利率不变的概率为80.6%,累计加息25个基点的概率为19.4%。
申银万国期货研报指出,9月非农数据显著不及预期,叠加8月核心PCE低于预期,削弱10月加息预期,但美元指数与美债收益率仍保持高位运行,10年期美债收益率上行至5.3%上方,美元指数上行至102关口上方。市场对10月加息的预期已明显降温,但仍保留年内加息的可能性。
国内央行持续购金,为金价提供长期底部支撑。10月7日,央行披露,9月末我国黄金储备为7747万盎司,环比增加74万盎司,自2024年11月重启增持以来,已连续23个月增持黄金。值得关注的是,9月伦敦金与COMEX黄金单月同步下跌6.52%,终结连续两月上涨行情,在此金价回调背景下,当月央行逆市增持74万盎司,是本轮重启购金以来最大月度增持规模。
机构分析认为,短期贵金属行情仍处在多空博弈阶段,但中长期行情有支撑。
申银万国期货表示,国庆假期贵金属震荡整理,非农数据一度带动金价冲高,金价虽受美元和美债收益率高位运行约束而再度回落,但紧缩预期边际放缓,贵金属进一步下行空间有限。长期来看,美债信用风险重定价推动“去美元化”趋势延续,全球央行购金趋势不改,我国央行连续23个月购金,叠加地缘政治风险反复扰动,将为黄金价格构筑坚实底部支撑。
东吴证券则指出,展望10月,黄金价格将在数据验证、政策定调与地缘博弈的多重逻辑交织中运行,金价将从9月的单边下行转为震荡修复。支撑因素方面,9月非农意外走弱带来的加息预期降温是核心支撑,政策利率预期面临的下调压力,将通过“名义利率—实际利率”的传导对金价形成阶段性支撑;制约因素方面,通胀黏性与高企的美债收益率仍是主要制约因素。多空因素交织下,趋势方向需待10月28日FOMC决议落地后确认,核心矛盾已从“是否加息”转向“紧缩预期能否持续降温”。但中长期来看,央行购金、去美元化与黄金储备地位提升的逻辑未变。