
8月28日,王府井集团股份有限公司(王府井,600859.SH)发布2026年半年度报告。
财务数据显示,王府井2026年上半年实现营业收入约49.87亿元(人民币,下同),同比减少6.98%;归母净利润约5418.09万元,同比减少33.20%;扣非后归母净利润约3445.67万元,同比增长24.01%。
王府井表示,报告期内公司营业收入同比下降,主要受市场环境快速变化、上期关闭部分门店导致,同店口径下,公司营业收入下降。扣非净利润同比增长,主要由于公司降本增效措施进一步显效,推动核心经营利润改善;归母净利润同比下降主要受市场环境快速变化、上期关闭部分门店导致本期收入减少以及报告期新增门店尚处于培育期以及非经常性收益较上期减少等因素共同影响。
王府井的营业收入主要来自旗下各门店的商品销售收入以及租金收入。截至报告期末,王府井在全国七大经济区域37个城市共运营78家大型综合有税零售门店,涵盖奥特莱斯、购物中心、百货业态,同时管理运营2家口岸免税店、2家市内免税店及1家离岛免税门店,此外还涉及专业店以及线上业务,目前共有各类专业店309家。
从营收构成来看,今年上半年,王府井来自奥特莱斯的营业收入约12.34亿元,同比增长3.85%;来自购物中心的营业收入约10.66亿元,同比减少17.15%;来自百货的营业收入约17.6亿元,同比减少12.36%;来自免税的营业收入约2.25亿元,同比增长55.42%;来自专业店的营业收入约6.25亿元,同比减少14.45%。
毛利率方面,奥特莱斯的毛利率最高,为68.15%,同比增长0.54个百分点;专业店的毛利率最低,仅7.82%,同比增长1.3个百分点。
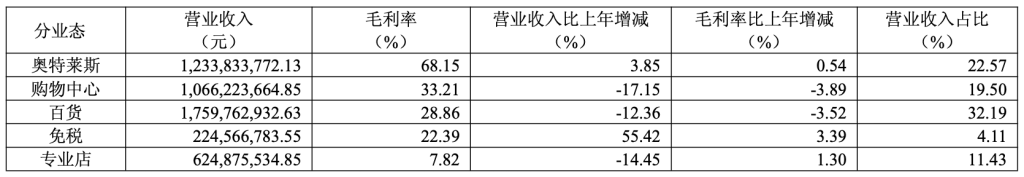
王府井表示,上半年奥特莱斯业态营业收入同比小幅上升,主要得益于向“文商体旅展”深度融合转型及持续深化营销活动,同时通过严格控制成本支出共同影响所致。成本方面,商品采购成本随销售增长而同比上升,物业成本亦因部分门店固定资产折旧增加及上期租赁合同降租带来的低基数效应而同比上升。毛利率同比进一步提升,主要由于营业收入增幅大于成本增幅影响所致。
购物中心业态营业收入同比下降,主要受上年同期部分门店闭店及新门店尚处于培育期影响。成本端,商品采购成本因销售下降而同比减少,物业成本虽因关闭部分门店而减少,但被上年新增项目物业成本增加部分抵销,整体仍呈同比下降。毛利率同比小幅下降,主要由于营业成本降幅小于收入降幅影响所致。
百货业态营业收入同比下降,主要受消费观念、消费结构及消费习惯变化,叠加去年关闭门店和部分门店转型调整等因素共同影响。成本方面,商品采购成本随销售下降而同比降低,但物业成本同比上升,主要由于部分门店上年度续签租赁合同,成本增加影响所致。毛利率同比下降,主要由于营业收入降幅大于成本降幅影响所致。
免税业态营业收入同比增长超过50%,运营效能持续提升,主要受益于报告期内新增门店及海南地区销售向好。成本方面,营业成本随销售增长而同比上升。毛利率同比增长主要受新增门店渠道特性影响所致。
专业店业态营业收入同比下降主要受业务收缩、品牌方战略调整,收缩订单等因素影响。成本方面,商品采购成本因销售收入下降而同比下降,物业成本则因专业店店铺闭店以及装修摊销减少影响所致。毛利率同比上升,主要由于上年同期采取了较为积极的销售策略影响所致。
王府井指出,近年来,零售行业正经历深刻变革,消费结构加速从实物消费向服务消费迁移,消费者对“质价比”和“体验感”的追求日益凸显。在此背景下,百货业态普遍面临客流承压、商品结构老化等多重困境,行业整体处于深度调整期,关店调改成为常态。与此同时,奥特莱斯凭借“大品牌、小价格”的定位展现出较强的抗周期韧性,成为大型零售企业重点布局的增长极;购物中心则通过“策展化”运营持续吸引年轻客群,业态结构加速向餐饮、亲子、娱乐等体验类方向倾斜。新兴业态的快速崛起与传统业态的持续承压形成鲜明对比,零售企业普遍面临业态迭代升级与多业态协同发展的双重压力。此外,公司免税品经营业务属于起步阶段,尚未形成稳定的客源和品牌影响力,面对竞争激烈的免税市场,项目自身竞争优势仍有不足。公司面临一定管理运营和新业务培育期风险。
对此,王府井表示,公司将高质量推进奥莱业态发展与运营提质,持续夯实商品经营核心主业,推动奥特莱斯由传统零售模式向主题化、多功能、全生活方式综合奥莱迭代升级。重点打造文商旅体一体化发展模式,持续优化奥莱门店业态组合,加大生活方式类业态引入力度,持续放大奥莱业态对公司整体经营业绩的支撑贡献。
截至当日A股收盘,王府井收报10.11元/股,涨1.51%。
