
$蓝盾光电(SZ300862)$ 本次发行股份购买资产和募集配套资金,专业解读来了,感兴趣的股友点进来。
这次重组的全程是发行股份及支付现金购买资产并募集配套资金。这里是两件事,每件都需要扩大蓝盾的股本。首先,给岚创科技估值,假设估值20亿,蓝盾要的是控制权,不是全部股份,所以假设蓝盾要51%的股权,就要支付20*51%=约10亿的对价。这个10亿对价可以分成2部分,一部分用股份支付,假如其中的70%,即7亿,用股份。发行价14.5是定了的。(看我的截图)7/14.5=4827万股。,剩余3亿,用现金支付。这3亿,就是第2件事,募集配套资金来干,这个是向不超过35名投资人发行蓝盾的股票来完成,发行价格现在没定。假设未来发行价格30元。3/30=1000万股。这个配套募集资金发行的股份数不超过原有总股本的30%,才是法定规定。在第一个发行股份支付那7亿对价的部分是没有限制的。但是,如果发行完,股权超过了现在实控人持股份额,就构成了借壳上市。蓝盾已经说了,不是借壳上市。现在袁永刚夫妇持有蓝盾大概5000万吧。所以,发行股份购买资产那部分增加的股份估计不会超过5000万。募集配套资金有法定规定,不能超过现在股本的30%。即5400万股左右。所以大致最多扩张1亿股。这个就是我一直发帖说股本扩张到3亿的计算来源。现在的问题是:不知道岚创科技的总估值,也不知道蓝盾要多少?当然,发行股份购买资产这部分需要发多少股。现金支付多少?都不定。也意味着募集配套资金部分需要发行多少股也不定。岚创科技资产评估都没完成,这些当然无法确定。这些,将来在正式的重组方案中就会定。现在大家清楚了吧。上面我说的计算方法用到的数字只是举个例子。不是实际的数字。实际的,等到正式重组方案出来的就清楚了。
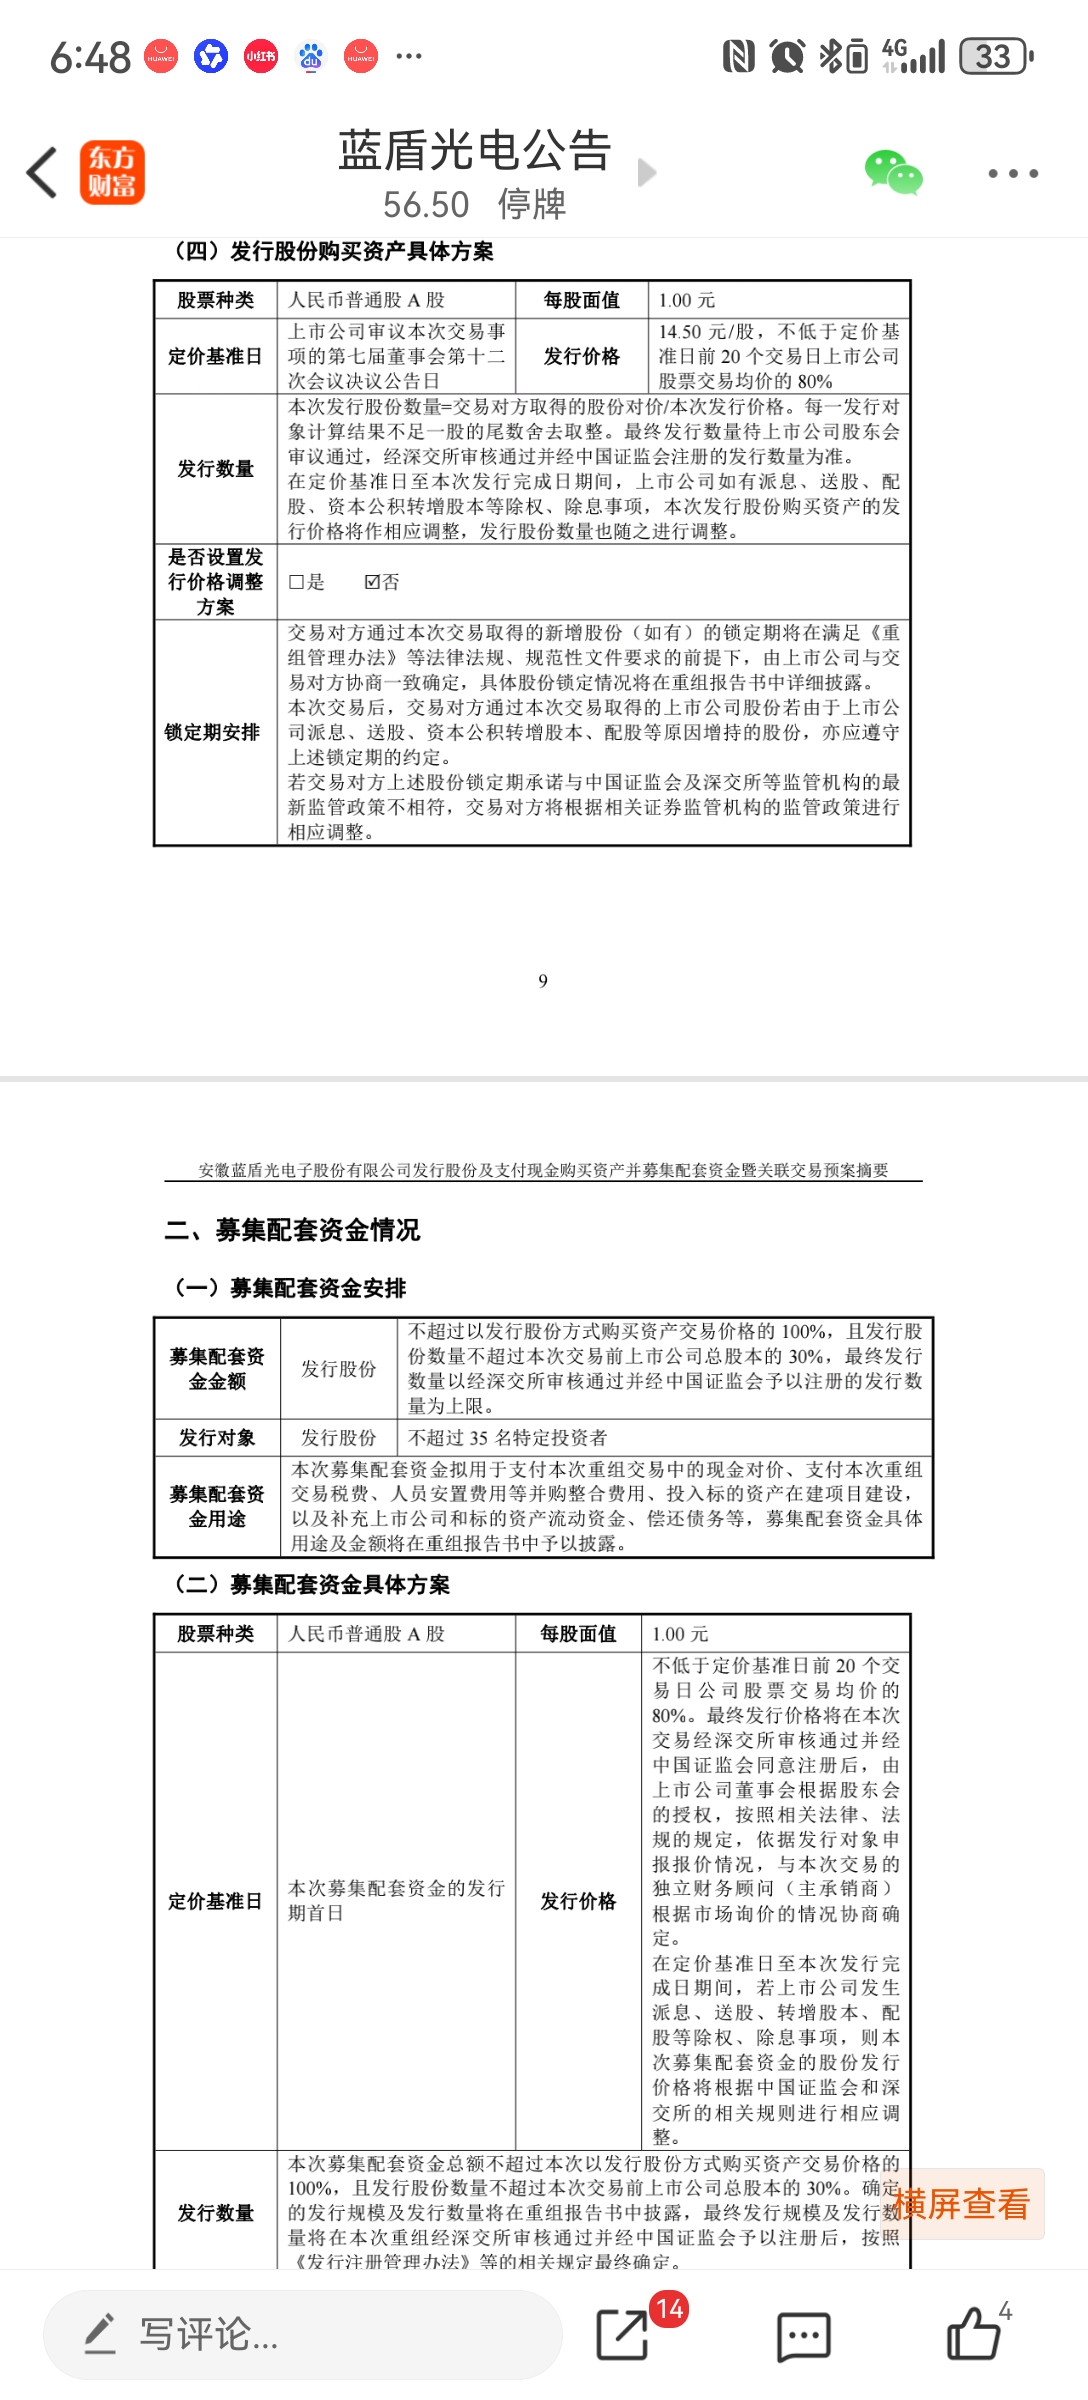
我估计发行股份那部分,就是发给岚创科技现在股东的部分14.5是肯定要低于向不超过35名投资人发行股份的价格的。应该大头是发行股份,这样对岚创科技的股东有吸引力。35人发行的募集配套资金就有点财务投资的意思了,就是我们说的定向增发。这个价格肯定要高于岚创的股东的。人家卖的是公司,这35人赚的是个差价。而且那部分股份估计占大头。就算给岚创估值40亿,26年全年2个亿利润。20倍pe,差不多了就是40亿,要51%的股权肯定控股了。实际上不用51%也行,就是51%是上限了。那就是20亿,不想超过现在袁永刚夫妇的持股。大概就是发行5000万。这样解决了。7亿对价,还剩13亿。如果是我预计的30元发行价。只需要发行4000万股就行了。就是发行给岚创科技原来那部分股权。只要其中有关联的人员,加起来的总股份不超过袁永刚夫妇就行。例如,其中2人是夫妻,他们2个加起来不超过5000万。就行。那这样的话。可以发行到1亿股。这1亿万股,股权最多的2人加起来都不超过5000万,其余的人肯定没有超过5000万的。所以,发行股份那部分扩展的蓝盾股份,有可能超过5000万股。但是,发行越多,稀释袁永刚夫妇现在持股比例。岚创的股东肯定是希望多多多益善。所以,我觉得两种可能,一种是发行给岚创股东5000万股,定增4000万股(每股30元)或者发行岚创股东1亿股,定增2000万股(每股30元),基本上岚创股东获得股权5000万-1亿这个区间。当然,说岚创估值40亿的前提。估值越高,对现在的股东越不利。总股本扩张越大。总市值天花板在那。估计提升的空间受限。
