
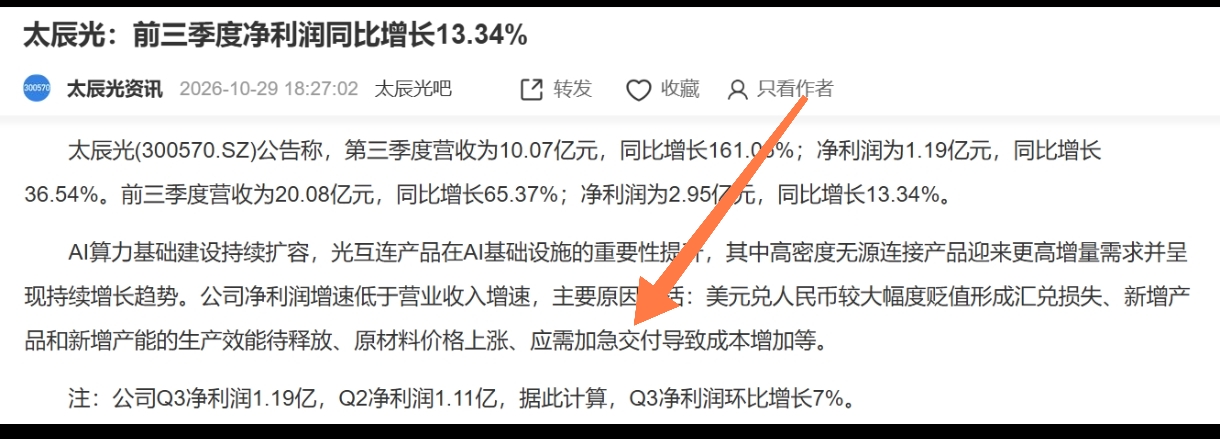
综评:太辰光加急交付致成本较高,说明产品供不应求,大A少见!
半年报营收10亿,三季报20亿,三季度比前两季之和翻倍。预计全年营收可达35亿~40亿。利润增长较慢,但明显在爬坡。利润同比来看:一季报-17%,半年报1.7%,三季报13%,爬坡速度不慢。净利增幅低于营收增幅,其中一个原因是加急交付导致成本高,这也反映了产品供不应求,可能是康宁的订单催的太急。这种情况应属良性,大A少见。
2026-10-29 20:27:14 作者更新以下内容

郑重声明:用户在财富号/股吧/博客等社区发表的所有信息(包括但不限于文字、视频、音频、数据及图表)仅代表个人观点,与本网站立场无关,不对您构成任何投资建议,据此操作风险自担。请勿相信代客理财、免费荐股和炒股培训等宣传内容,远离非法证券活动。请勿添加发言用户的手机号码、公众号、微博、微信及QQ等信息,谨防上当受骗!
评论该主题
帖子不见了!怎么办?作者:您目前是匿名发表 登录 | 5秒注册 作者:,欢迎留言 退出发表新主题
温馨提示: 1.根据《证券法》规定,禁止编造、传播虚假信息或者误导性信息,扰乱证券市场;2.用户在本社区发表的所有资料、言论等仅代表个人观点,与本网站立场无关,不对您构成任何投资建议。用户应基于自己的独立判断,自行决定证券投资并承担相应风险。《东方财富社区管理规定》
