$楚江新材(SZ002171)$ $通光线缆(SZ300265)$ $东土科技(SZ300353)$
一句话定性
楚江新材在培育钻石这条线上做的是上游"卖水人":提供高纯碳源、金刚石微粉和热工装备,自己不种毛坯、不做裸钻。真正的高价值落点在金刚石散热和第三代半导体,培育钻石只是6N碳粉的下游应用场景之一。
三个业务节点的真实进度
1. 6N高纯碳粉(唯一已变现环节)
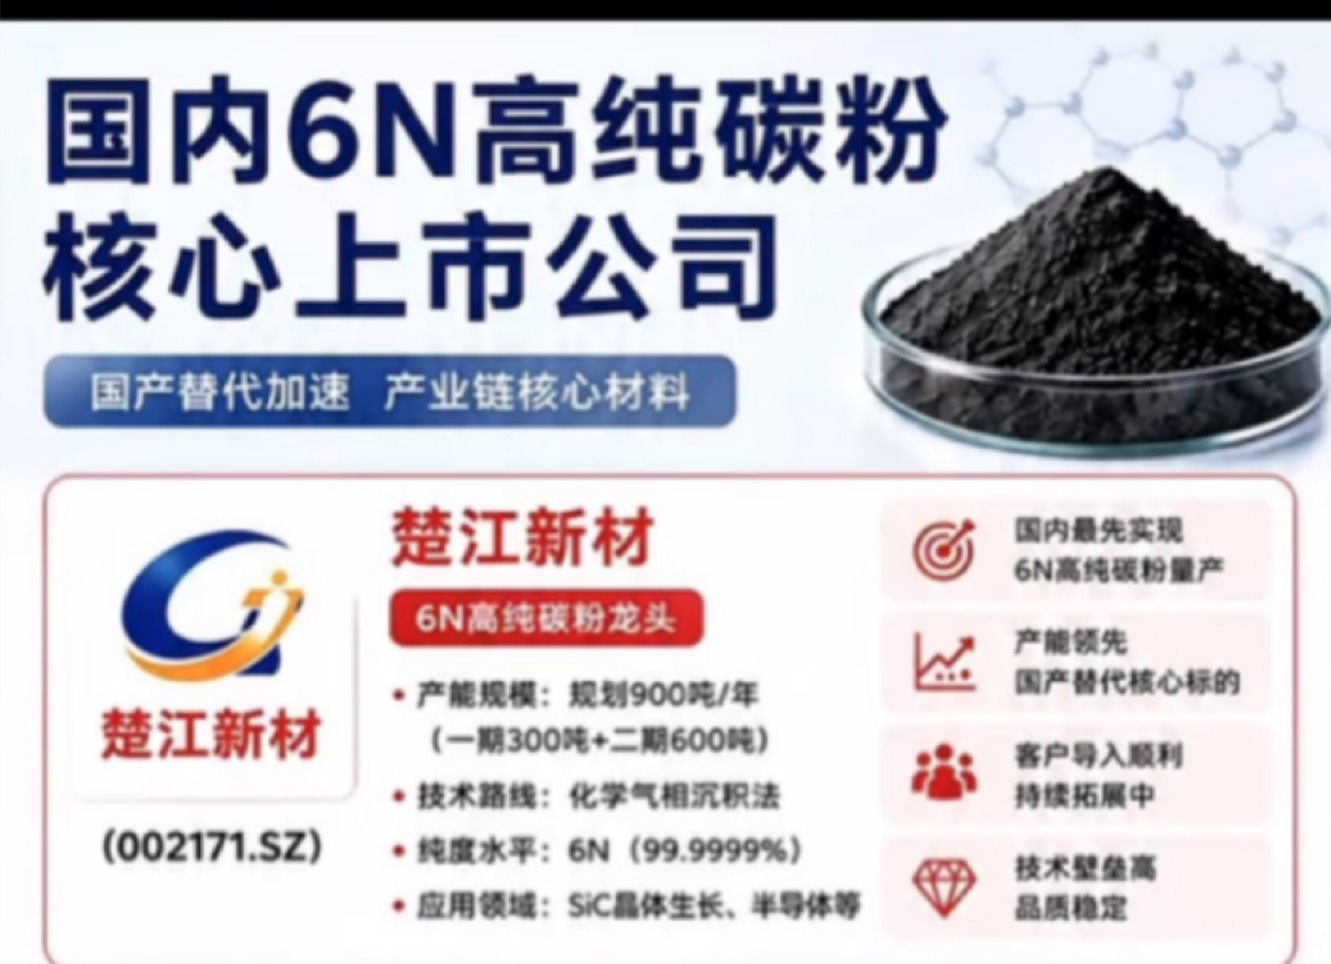
子公司顶立科技研发,纯度99.9999%,下游覆盖锂离子负极、SiC单晶、人造钻石、莫桑石、核石墨等。最新官方口径仍停留在"小批量销售阶段",并未确认满产或大规模供货。
关于市场流传的"一期300吨满产、二期600吨2026Q3投产",需要特别注意:公司在2026年9月17日的投资者调研中明确只说"将结合市场需求有序推进产能规划与技术迭代",没有确认产能和投产时点。这些数字来自机构调研纪要和媒体整理,与官方回复存在明显落差,不能当作既成事实。
2. 金刚石微粉(辅助配套)
0.5–3μm规格,用于培育钻石抛光、芯片CMP,是碳粉体系的配套环节,对业绩贡献有限。
3. 金刚石-铜复合散热基板(市场最关注、兑现最慢)
• 设备端已落地:压力溶渗炉、压力浸渍炉、真空扩散焊炉、真空热压炉、渗硅炉等特种热工装备已对外供应,广泛应用于金刚石散热领域
• 材料端仍在研发:公司正围绕金刚石铜、3D打印纯铜、钨铜合金等热沉材料开展产品开发及工艺验证,未规模量产、未确认小批量供货
指标 2026H1 2025年
营收 401.4亿 605.8亿
归母净利 3.04亿(+21%) 3.83亿
公司主业仍是精密铜带(年产能超30万吨、国内第一)和军工碳材料,毛利率仅3.5%左右,上半年经营现金流为-19.8亿、资产负债率61.16%,有息负债115亿。金刚石相关业务的收入规模和利润贡献在定期报告中尚未单独列示,属于典型的主题弹性而非业绩支撑。
跟踪清单
• 碳粉的实际产销量与头部客户认证进展(黄河旋风、力量钻石等是否由验证转订单)
• 金刚石铜基板能否从研发/验证进入小批量供货
• 顶立科技后续上市路径安排